Rất nhiều đồng hương tại Đức vẫn giữ một suy nghĩ quen thuộc: tiền gửi ở Việt Nam thì cơ quan thuế Đức Finanzamt làm sao biết được. Với họ, khoảng cách địa lý, hệ thống ngân hàng khác nhau và sự thiếu kết nối thông tin từng là một lớp bảo vệ tự nhiên.
Thực tế đã thay đổi.
Việt Nam đã tham gia khuôn khổ hợp tác thuế quốc tế, trong đó có Công ước về hỗ trợ hành chính lẫn nhau trong lĩnh vực thuế của OECD, gọi tắt là MAAC.
Đây là nền tảng để các quốc gia trao đổi thông tin thuế, bao gồm cả cơ chế trao đổi tự động thông tin tài khoản tài chính theo chuẩn CRS.
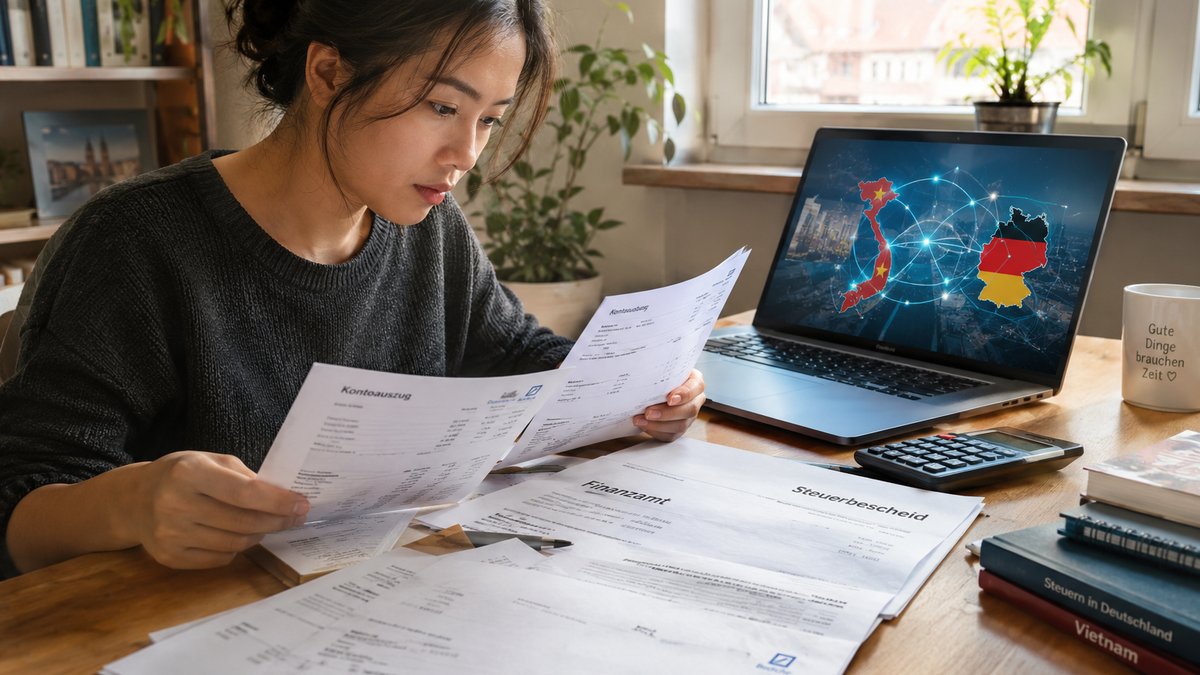
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
Bảo mật ngân hàng không còn là tấm khiên
CRS, viết tắt của Common Reporting Standard, là chuẩn mực do OECD và nhóm G20 phát triển. Mục tiêu của nó là giúp hơn 110 quốc gia và vùng lãnh thổ tự động trao đổi thông tin về tài khoản tài chính ở nước ngoài.
Nghĩa là dữ liệu về tài khoản, số dư tiền gửi và tiền lãi có thể được các tổ chức tài chính thu thập, sau đó chuyển cho cơ quan thuế của quốc gia nơi người đóng thuế cư trú. Với người có thường trú thuế tại Đức, thông tin liên quan đến tài khoản ở Việt Nam không còn nằm hoàn toàn ngoài tầm nhìn của Finanzamt.
Việt Nam ký MAAC vào ngày 22 tháng 3 năm 2023. Công ước này có hiệu lực với Việt Nam từ ngày 1 tháng 12 cùng năm. Việc tham gia MAAC mở đường để Việt Nam hợp tác trao đổi thông tin với hàng trăm khu vực tài phán, bao gồm nhiều trung tâm tài chính lớn.
Điều này không có nghĩa mọi khoản tiền ở Việt Nam đều tự động bị đánh thuế ở Đức. Nhưng nó có nghĩa là việc giả định Finanzamt “không bao giờ biết” đã không còn an toàn như trước.
AI của Finanzamt quét dữ liệu
Một thay đổi quan trọng khác nằm ở cách cơ quan thuế Đức xử lý dữ liệu. Các hệ thống phân tích hiện đại có thể đối chiếu nhiều nguồn thông tin: tờ khai thuế thu nhập, khoản trợ cấp xã hội, số dư tài khoản, tiền lãi và các khoản thu nhập từ nước ngoài.
Nếu một người khai thu nhập thấp hoặc đang nhận trợ cấp, nhưng đồng thời có khoản lãi tiền gửi lớn ở Việt Nam, sự chênh lệch này có thể trở thành dấu hiệu cảnh báo. Trong ngôn ngữ quản lý thuế, đó là “red flag”, hay cờ đỏ.
Khi cờ đỏ bật lên, hồ sơ có thể bị xem xét kỹ hơn. Người nộp thuế có thể được yêu cầu giải trình, bổ sung giấy tờ hoặc khai báo các khoản thu nhập chưa được nêu. Rủi ro không chỉ dừng ở việc nộp bổ sung thuế, mà còn có thể kéo theo lãi chậm nộp và các hậu quả pháp lý nếu có hành vi khai báo sai.
Tiền gốc, tiền lãi và tiền cho thuê nhà
Điểm cần phân biệt rõ nhất là tiền gốc và tiền sinh ra từ tiền gốc.
- Tiền gốc gửi tại ngân hàng không bị đánh thuế tài sản ở Đức chỉ vì số tiền đó nằm trong tài khoản.
- Tiền lãi từ tiền gửi là khoản thu nhập và bắt buộc phải khai báo. Người đóng thuế ở Đức được miễn thuế đối với phần thu nhập vốn đầu tư đến 1.000 euro mỗi người mỗi năm. Với vợ chồng cùng chịu thuế, mức miễn là 2.000 euro mỗi năm.
- Tiền cho thuê nhà ở Việt Nam cũng không phải là tài sản tích lũy cũ. Đây là dòng thu nhập phát sinh đều đặn hàng tháng.
Toàn bộ doanh thu từ cho thuê nhà được xếp vào nhóm thu nhập từ cho thuê và cho thuê lại, tiếng Đức gọi là Einkünfte aus Vermietung und Verpachtung. Khoản này phải được khai báo với Finanzamt.
Nhiều người thường nhầm rằng chỉ cần nhà ở Việt Nam, tiền thuê cũng chuyển về Việt Nam thì Đức không liên quan. Điều đó không đúng với người có cư trú thuế tại Đức. Nghĩa vụ khai báo gắn với địa vị cư trú thuế, chứ không chỉ với nơi tài sản đang nằm.
Thuế ở Việt Nam và cách Đức xử lý
Tại Việt Nam, nếu doanh thu cho thuê nhà vượt ngưỡng quy định, cụ thể là trên 100 triệu đồng mỗi năm, chủ nhà đã phải nộp thuế môn bài, thuế giá trị gia tăng và thuế thu nhập cá nhân.
Khi khai báo tại Đức, Finanzamt không đánh thuế trực tiếp lần thứ hai lên phần thuế mà người nộp thuế đã nộp ở Việt Nam. Đây là nguyên tắc tránh đánh thuế hai lần trong các trường hợp có điều chỉnh thuế phù hợp.
Tuy nhiên, không nộp thuế lần hai không đồng nghĩa với việc khoản thu nhập đó bị bỏ qua. Finanzamt vẫn cộng thu nhập từ Việt Nam vào tổng thu nhập toàn cầu của người nộp thuế.
Mục đích của việc cộng dồn này là xác định bậc thuế suất áp dụng cho phần thu nhập mà người đó tạo ra tại Đức. Nói cách khác, dù thu nhập ở Việt Nam đã chịu thuế ở Việt Nam, nó vẫn có thể ảnh hưởng đến mức thuế phải nộp cho phần thu nhập tại Đức.
Ví dụ, một người có lương và thu nhập chịu thuế tại Đức, đồng thời có tiền lãi hoặc tiền thuê nhà ở Việt Nam, cần tính cả hai nguồn thu nhập khi xem xét tổng thể nghĩa vụ thuế. Nếu bỏ qua nguồn thu nhập ở Việt Nam, mức thuế suất thực tế có thể bị xác định sai.
Khai báo sớm vẫn là lựa chọn an toàn hơn
Điều đáng lo không phải là việc có tài khoản, có tiền gửi hay có bất động sản cho thuê ở Việt Nam. Bản thân những tài sản này hoàn toàn hợp pháp. Vấn đề nằm ở việc thu nhập sinh ra từ chúng có được khai báo đúng hay không.
Người lao động, người nhận lương hưu, người đang nhận trợ cấp hoặc người có doanh thu cho thuê nhà đều nên rà soát lại tình trạng thuế của mình. Đặc biệt, những ai từng nhận lãi lớn, bán tài sản, cho thuê nhà dài hạn hoặc duy trì số dư tài khoản đáng kể ở Việt Nam cần xem xét kỹ hơn.
Bước hợp lý là chủ động làm việc với một Steuerberater, tức chuyên gia tư vấn thuế tại Đức. Người này có thể xác định khoản nào phải khai, mức miễn thuế áp dụng, cách tính thuế đã nộp ở Việt Nam và cách trình bày hồ sơ với Finanzamt.
Việc khai báo minh bạch trước khi cơ quan thuế đặt câu hỏi thường có lợi hơn nhiều so với việc giải trình sau khi đã bị phát hiện. Nó giúp người nộp thuế kiểm soát hồ sơ, giảm rủi ro bị xem là cố ý che giấu và tránh những khoản phạt không cần thiết.
Thời đại dữ liệu và trí tuệ nhân tạo đã thay đổi cách Finanzamt nhìn nhận thu nhập xuyên biên giới.
Với người Việt tại Đức, câu hỏi không còn là Finanzamt có biết hay không, mà là bạn đã chuẩn bị hồ sơ thuế của mình đúng cách chưa.
Thanh Mai - © Báo TIN TỨC VIỆT ĐỨC
Theo: OECD