Các khoản thuế, lệ phí khi chuyển nhượng bất động sản
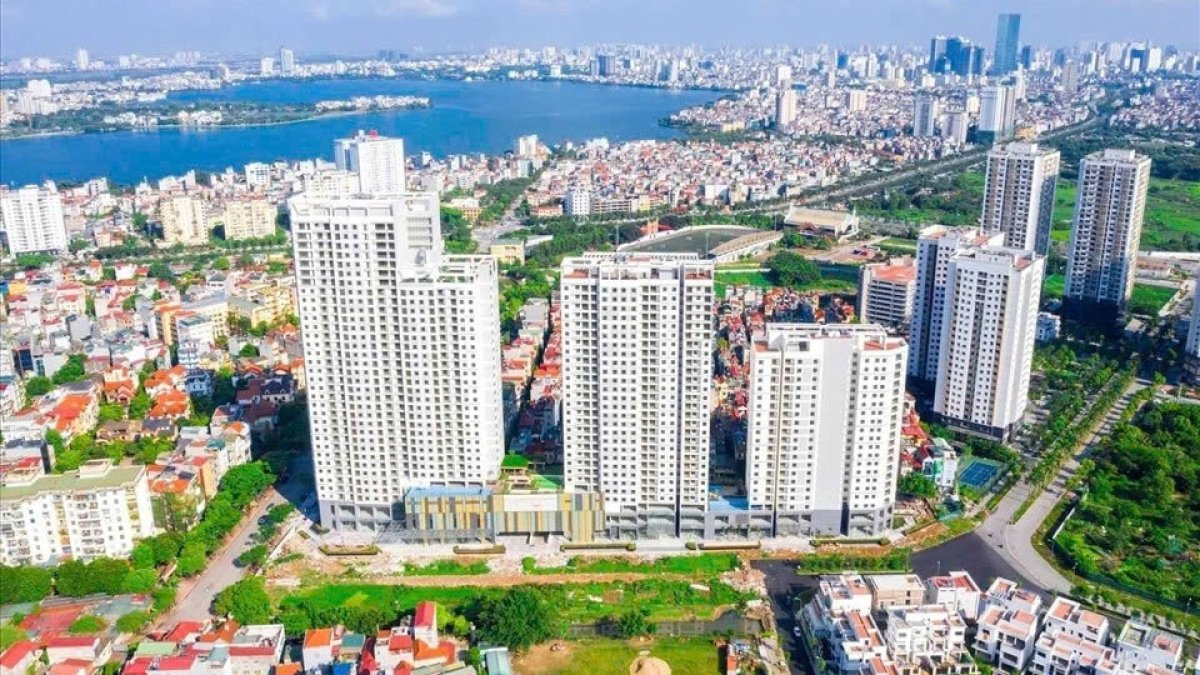
Hoạt động chuyển nhượng bất động sản làm phát sinh nhiều nghĩa vụ tài chính đối với cá nhân và doanh nghiệp. Việc xác định đúng giá tính thuế, kê khai đầy đủ hồ sơ và nộp tiền đúng thời hạn là yêu cầu quan trọng nhằm bảo đảm quyền lợi hợp pháp của các bên tham gia giao dịch.
Đối với cá nhân, thuế thu nhập cá nhân từ chuyển nhượng bất động sản được tính theo thuế suất 2% trên giá chuyển nhượng. Trường hợp giá ghi trên hợp đồng thấp hơn mức giá đất do UBND cấp tỉnh quy định để tính thuế theo quy định hiện hành, cơ quan thuế có thể áp dụng mức giá do Nhà nước quy định làm căn cứ tính thuế.
Bên nhận chuyển nhượng thuộc diện phải nộp lệ phí trước bạ thực hiện nghĩa vụ này theo mức 0,5% giá tính lệ phí trước bạ. Giá tính lệ phí được xác định theo quy định hiện hành, trong đó có việc đối chiếu giá hợp đồng với bảng giá đất và các căn cứ tính lệ phí do cơ quan có thẩm quyền ban hành.
Đối với doanh nghiệp, thu nhập từ chuyển nhượng bất động sản phải được xác định, kê khai theo quy định về thuế thu nhập doanh nghiệp. Thuế suất phổ thông là 20% trên thu nhập chịu thuế, được xác định trên cơ sở doanh thu chuyển nhượng sau khi trừ giá vốn và các khoản chi phí được trừ hợp lệ.
Bên cạnh đó, doanh nghiệp thuộc đối tượng chịu thuế giá trị gia tăng phải thực hiện kê khai, lập hóa đơn theo quy định. Thuế suất và giá tính thuế được xác định căn cứ vào loại giao dịch, giá chuyển nhượng và phần giá đất được trừ theo quy định pháp luật.
Kê khai trung thực, thực hiện đúng thời hạn
Cá nhân, tổ chức tham gia giao dịch cần chủ động tìm hiểu các quy định liên quan, chuẩn bị đầy đủ hồ sơ và chịu trách nhiệm về tính chính xác, trung thực của thông tin cung cấp cho cơ quan quản lý thuế.
Một trong những nguyên tắc quan trọng là kê khai đúng giá chuyển nhượng thực tế, không cố tình ghi giá thấp hơn giá giao dịch nhằm giảm số thuế, lệ phí phải nộp. Trường hợp phát hiện kê khai sai, cơ quan thuế có thể xác định lại nghĩa vụ thuế, xử phạt vi phạm hành chính hoặc chuyển hồ sơ đến cơ quan có thẩm quyền nếu có dấu hiệu tội phạm.
Về thời hạn thực hiện thủ tục, người nộp thuế cần lưu ý thời hạn đăng ký biến động đất đai, thời hạn nộp hồ sơ khai thuế và thời hạn nộp tiền theo từng nghĩa vụ cụ thể. Theo quy định về đăng ký đất đai, thời hạn đăng ký biến động đối với các trường hợp thuộc diện phải đăng ký thường là 30 ngày kể từ ngày phát sinh biến động, trong đó có trường hợp chuyển nhượng quyền sử dụng đất.
Đối với hồ sơ khai thuế thu nhập cá nhân và lệ phí trước bạ, thời hạn thực hiện phụ thuộc vào loại tài sản, hình thức giao dịch và quy định áp dụng cho từng trường hợp. Người nộp thuế cần căn cứ quy định hiện hành và hướng dẫn của cơ quan thuế để tránh nộp hồ sơ chậm hoặc phát sinh tiền phạt.
Lệ phí trước bạ được thực hiện theo trình tự đăng ký tài sản và thông báo của cơ quan thuế. Người nộp cần theo dõi thời hạn ghi trong thông báo để hoàn thành nghĩa vụ đúng hạn.
Khai thấp giá chuyển nhượng có thể bị xử lý hình sự
Cố tình ghi giá chuyển nhượng trên hợp đồng thấp hơn giá giao dịch thực tế nhằm giảm nghĩa vụ thuế có thể bị xem xét là hành vi trốn thuế nếu đáp ứng các dấu hiệu theo quy định pháp luật.
Theo Điều 200 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung năm 2017, cá nhân thực hiện hành vi trốn thuế có thể bị truy cứu trách nhiệm hình sự tùy thuộc số tiền thuế trốn và các tình tiết liên quan.
Đối với trường hợp trốn thuế từ 100 triệu đồng đến dưới 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng thuộc trường hợp luật định, người vi phạm có thể bị phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 3 tháng đến 2 năm.
Nếu số tiền thuế trốn từ 300 triệu đồng đến dưới 1 tỷ đồng, hoặc hành vi có các tình tiết định khung như phạm tội có tổ chức, tái phạm nguy hiểm, mức phạt có thể tăng lên từ 500 triệu đồng đến 1,5 tỷ đồng hoặc phạt tù từ 1 năm đến 3 năm.
Trường hợp số tiền thuế trốn từ 1 tỷ đồng trở lên, người phạm tội có thể bị phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.
Ngoài hình phạt chính, người phạm tội còn có thể bị phạt tiền bổ sung từ 20 triệu đồng đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm, hoặc bị tịch thu một phần hay toàn bộ tài sản theo quy định.
Có thể bị phạt đến 3 lần số thuế trốn
Đối với hành vi chưa đến mức truy cứu trách nhiệm hình sự, người vi phạm có thể bị xử phạt hành chính theo Điều 17 Nghị định 125/2020/NĐ-CP của Chính phủ.
Tùy tính chất, mức độ vi phạm và các tình tiết tăng nặng, giảm nhẹ, mức phạt đối với hành vi trốn thuế có thể bằng từ 1 lần đến 3 lần số tiền thuế trốn. Đồng thời, người vi phạm còn bị buộc nộp đủ số tiền thuế trốn vào ngân sách nhà nước theo quy định.
Các quy định về thuế và xử phạt cho thấy việc kê khai trung thực giá chuyển nhượng không chỉ là nghĩa vụ tài chính mà còn là biện pháp bảo vệ người dân trước những rủi ro pháp lý có thể phát sinh.
Vì vậy, trước khi ký hợp đồng chuyển nhượng bất động sản, các bên cần thống nhất, ghi nhận đúng giá giao dịch thực tế, chuẩn bị hồ sơ đầy đủ và thực hiện nghĩa vụ thuế theo đúng quy định. Khi có vướng mắc về giá tính thuế, thời hạn kê khai hoặc trường hợp được miễn thuế, người nộp thuế nên chủ động liên hệ cơ quan thuế hoặc cơ quan chuyên môn để được hướng dẫn, hạn chế nguy cơ vi phạm pháp luật.
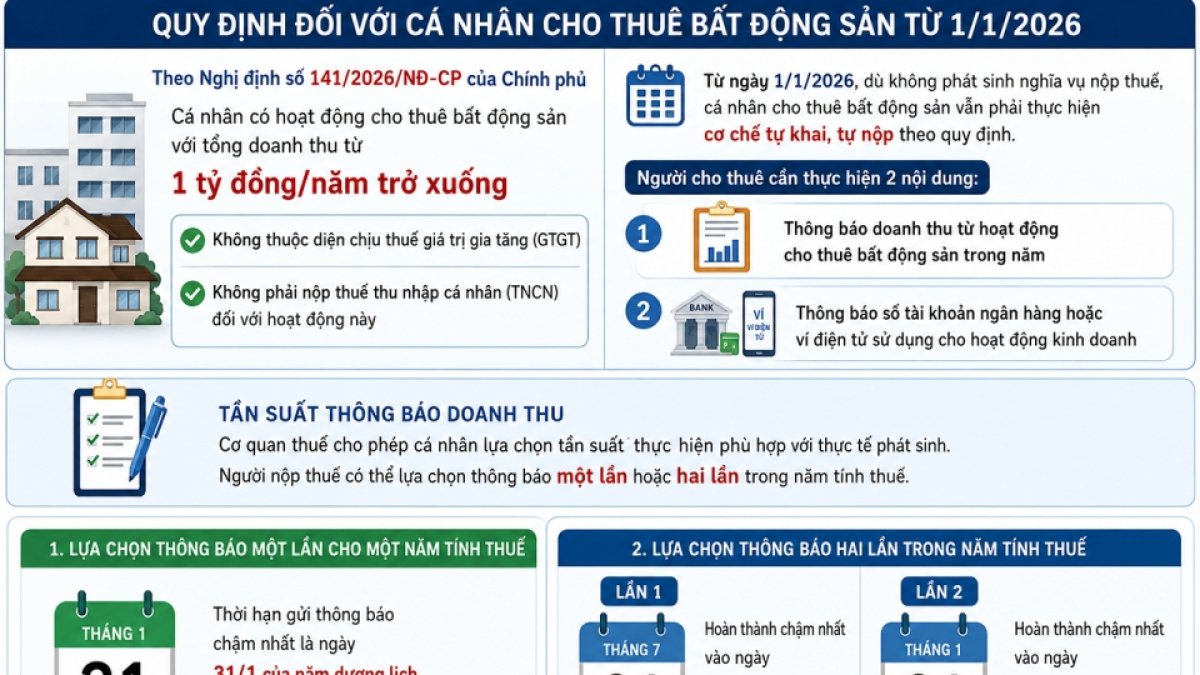
Cho thuê bất động sản dưới 1 tỷ đồng/năm vẫn phải khai báo thuế
Từ ngày 1/1/2026, cá nhân cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Tuy nhiên, người cho thuê vẫn phải thực hiện nghĩa vụ thông báo doanh thu và tài khoản thanh toán theo quy định.
Theo TIỀN PHONG