Gửi tiết kiệm: biết trước dòng tiền nhận được
Ưu điểm lớn nhất của tiền gửi là khả năng dự tính tương đối rõ số tiền nhận được khi đáo hạn.
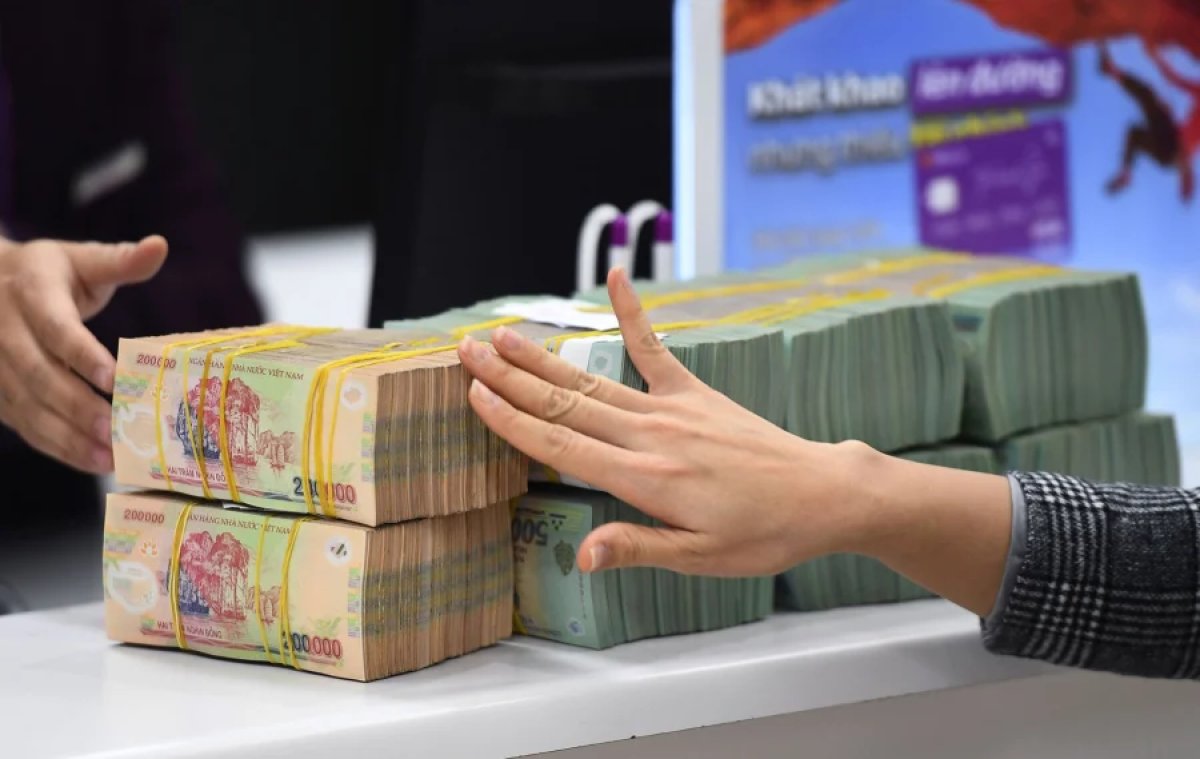
Chẳng hạn, nếu gửi 200 triệu đồng với lãi suất 6%-8%/năm trong 12 tháng, tiền lãi lý thuyết khoảng 12 triệu đồng, chưa tính những điều kiện đặc biệt của từng sản phẩm tiền gửi. Một số ngân hàng hiện niêm yết mức lãi suất cao hơn, nhưng thường đi kèm điều kiện về kỳ hạn, phương thức gửi hoặc số tiền gửi. Đầu tháng 10/2026, mức lãi suất cao nhất được công bố trên thị trường có thể lên tới 10%/năm, nhưng đây là mức đặc biệt với điều kiện rất khác so với khoản gửi 200 triệu đồng thông thường.
Điều quan trọng là người gửi không nên chỉ nhìn vào con số lãi suất quảng cáo cao nhất mà cần kiểm tra chính xác mức áp dụng cho 200 triệu đồng, kỳ hạn bao nhiêu tháng và điều kiện nhận lãi.
Tiết kiệm phù hợp hơn với người ưu tiên sự ổn định, cần bảo toàn vốn và có kế hoạch sử dụng tiền trong 6-24 tháng tới.
Mua vàng: cơ hội tăng giá đi kèm biến động lớn
Vàng có một đặc điểm rất khác tiền gửi: lợi nhuận không cố định. Nếu giá vàng tăng sau khi mua, tài sản có thể tăng giá đáng kể. Nhưng nếu giá giảm, người mua có thể chịu khoản lỗ khi cần bán ra.
Đặc biệt, nhà đầu tư phải tính đến chênh lệch giá mua - bán. Ngày 3/10/2026, vàng SJC được ghi nhận quanh vùng 141,1-144,1 triệu đồng/lượng tại một số thời điểm, tức khoảng cách mua - bán lên tới 3 triệu đồng/lượng.
Với khoản vốn 200 triệu đồng, điều này rất đáng lưu ý. Nếu mua vàng rồi phải bán trong thời gian ngắn, chỉ riêng chênh lệch giá mua - bán đã có thể tạo ra khoản hao hụt đáng kể, chưa kể biến động của giá vàng.
Thực tế, giá vàng năm 2026 đã có những giai đoạn biến động mạnh. Dữ liệu lịch sử cho thấy giá bán vàng SJC đóng cửa ngày 3/4 ở khoảng 174,5 triệu đồng/lượng, trong khi ngày 2/10 còn khoảng 144,1 triệu đồng/lượng.
Điều này cho thấy vàng không phải kênh gửi tiền có lãi suất cố định.
Nếu có 200 triệu, nên phân bổ thế nào?
Thay vì xem đây là cuộc lựa chọn bắt buộc giữa “tất cả vàng” và “tất cả tiết kiệm”, tài chính cá nhân có thể tiếp cận theo nguyên tắc phân bổ tài sản.
Nếu 200 triệu là toàn bộ khoản tiền tích lũy, trước tiên nên giữ một phần làm quỹ dự phòng cho những khoản chi bất ngờ. Không nên đưa toàn bộ số tiền có thể cần dùng trong ngắn hạn vào vàng.
Phần tiền chắc chắn chưa sử dụng trong một khoảng thời gian nhất định có thể cân nhắc gửi tiết kiệm theo các kỳ hạn phù hợp. Nếu muốn sở hữu vàng để đa dạng hóa tài sản và chấp nhận biến động giá, có thể dành một phần vốn thay vì mua toàn bộ 200 triệu đồng ngay một lần.
Cách tiếp cận này giúp giảm rủi ro “mua đúng lúc giá cao” và đồng thời vẫn có một phần tài sản tạo lãi ổn định.
Ba câu hỏi nên trả lời trước khi xuống tiền
Một là, khi nào bạn cần số tiền này? Nếu có thể phải sử dụng trong vài tháng tới, ưu tiên thanh khoản và bảo toàn vốn quan trọng hơn việc tìm kiếm lợi nhuận từ biến động vàng.
Hai là, bạn có chịu được việc tài sản giảm giá tạm thời hay không? Nếu chỉ cần vàng giảm vài phần trăm đã khiến bạn lo lắng và bán tháo, vàng có thể không phù hợp với toàn bộ khoản tiền.
Ba là, 200 triệu có phải toàn bộ tiền tích lũy không? Nếu câu trả lời là có, việc bảo đảm quỹ dự phòng nên được đặt trước mục tiêu tối đa hóa lợi nhuận.