Những quảng cáo cho vay tiền nhanh với lời mời gọi lãi suất thấp, thủ tục đơn giản đang che giấu một rủi ro lớn: người vay có thể phải trả mức lãi lên tới hàng trăm phần trăm mỗi năm. Bằng cách phóng to con số hấp dẫn, đồng thời thu nhỏ hoặc bỏ qua đơn vị tính lãi, các hình thức tín dụng đen khiến nhiều người đánh giá sai chi phí thực tế và rơi vào cảnh nợ nần kéo dài.
Con số lãi suất nhỏ, cái giá phải trả rất lớn
Trên cột điện, tường nhà ven đường hay các trang mạng xã hội, những lời quảng cáo như “hỗ trợ tài chính nhanh”, “chỉ cần căn cước công dân” hoặc “lãi suất thấp” xuất hiện dưới nhiều hình thức. Cách trình bày thường tạo cảm giác người vay có thể nhận tiền ngay mà không phải trải qua thủ tục phức tạp.
Điểm đáng chú ý nằm ở cách thông tin lãi suất được thể hiện. Con số 1% hoặc 2% thường được in lớn, nổi bật, trong khi đơn vị tính lại nằm ở dòng chữ nhỏ hoặc bị lược bỏ khỏi phần quảng cáo dễ nhìn nhất. Người đọc chỉ lướt qua có thể mặc định đây là lãi suất theo tháng hoặc theo năm, trong khi mức được áp dụng thực tế lại tính theo ngày.
Một số quảng cáo sử dụng cách diễn đạt khác, chẳng hạn thu vài nghìn đồng mỗi ngày cho mỗi triệu đồng vay. Khoản tiền riêng lẻ nghe có vẻ không đáng kể, nhất là với người đang cần tiền gấp. Tuy nhiên, nếu không tính tổng chi phí trong cả tháng hoặc cả năm, người vay rất dễ bỏ qua mức lãi thực sự phải chịu.
Thủ thuật này khai thác tâm lý chú ý đến con số trước mắt thay vì toàn bộ nghĩa vụ tài chính. Khi người vay chỉ quan tâm mỗi ngày phải trả bao nhiêu, khoản tiền tích lũy qua nhiều tuần, nhiều tháng có thể không được cân nhắc đầy đủ trước khi quyết định ký thỏa thuận.
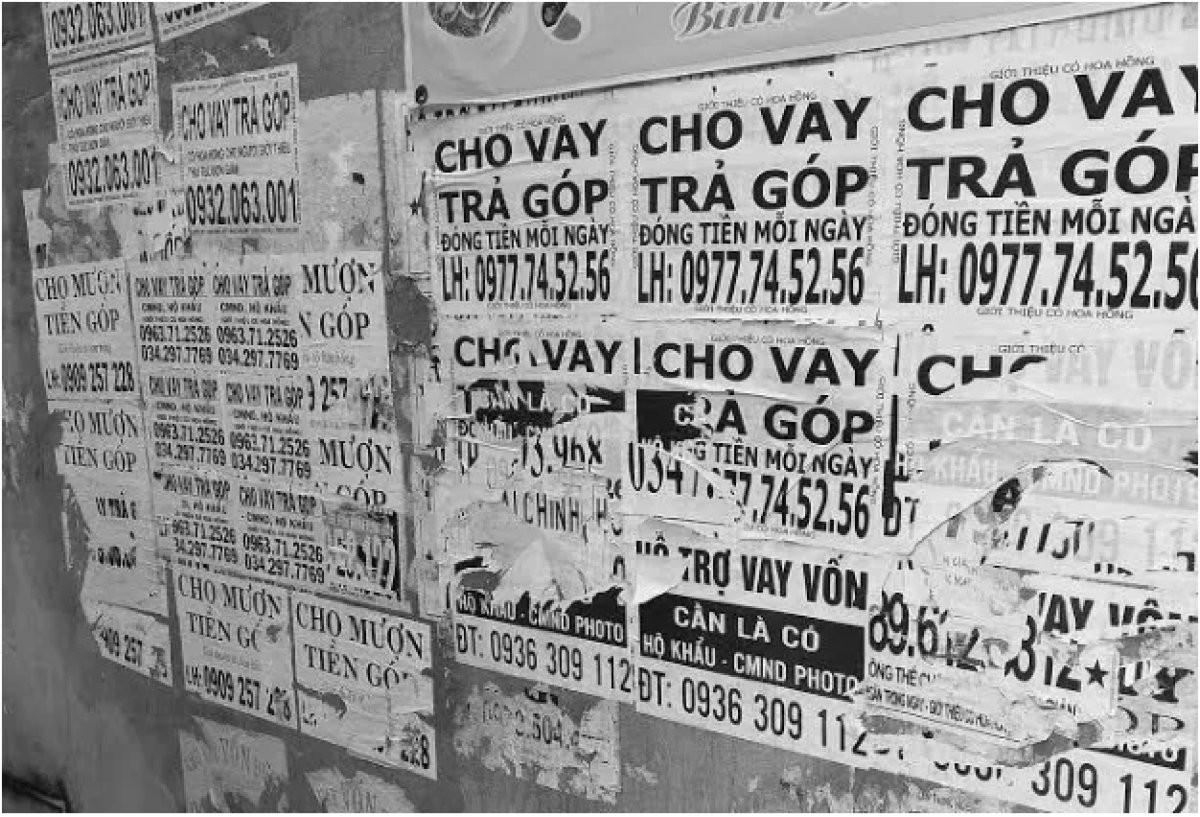
Quảng cáo vay tiền dán dày đặc trên tường, sử dụng chữ in đậm để thu hút sự chú ý, phản ánh cách tiếp thị thường gặp của tín dụng đen.
Quy đổi lãi suất để nhận diện bẫy tín dụng đen
Chỉ cần thay đổi cách tính, mức lãi tưởng chừng thấp có thể cho thấy một bức tranh hoàn toàn khác. Với khoản vay tính lãi 1% mỗi ngày, nếu tính đơn giản theo 365 ngày, tiền lãi tương đương 365% số tiền gốc trong một năm, chưa kể các khoản phí khác nếu có.
Tương tự, khoản thu 3.000 đồng mỗi ngày trên mỗi triệu đồng vay tương ứng với 90.000 đồng trong 30 ngày. So với một triệu đồng tiền gốc, số tiền này tương đương 9% mỗi tháng, hay 108% mỗi năm nếu quy đổi tuyến tính trong 12 tháng. Đây là phép tính minh họa theo mức thu được quảng cáo, không phải kết luận về tổng chi phí của mọi hợp đồng cho vay.
Sự khác biệt giữa cảm giác rẻ và chi phí thực tế chính là điểm khiến nhiều người mắc bẫy. Một khoản phải trả vài nghìn đồng mỗi ngày có thể không tạo áp lực ngay lập tức, nhưng khi kéo dài, số tiền lãi sẽ tăng lên đáng kể. Nếu hợp đồng còn có các khoản phí hoặc điều kiện thanh toán khác, tổng nghĩa vụ của người vay có thể cao hơn số tiền họ dự tính ban đầu.
Vì vậy, trước khi nhận tiền, người vay cần làm rõ lãi suất được tính theo ngày, tháng hay năm; số tiền phải thanh toán trong toàn bộ thời hạn; các khoản phí liên quan và hậu quả nếu trả chậm. Chỉ nhìn vào con số nổi bật trên tờ rơi hoặc lời giới thiệu của người cho vay là chưa đủ để đánh giá một khoản vay có phù hợp hay không.
Vòng xoáy nợ nần và sức ép đòi nợ
Hậu quả của tín dụng đen không dừng lại ở khoản tiền lãi cao. Khi nghĩa vụ thanh toán vượt quá khả năng tài chính, người vay có thể phải tìm khoản vay mới để trả khoản cũ. Cách xoay xở này khiến số tiền phải trả tiếp tục tăng, trong khi thu nhập không đủ bù đắp, dẫn đến tình trạng nợ chồng nợ và mất dần khả năng thanh toán.
Áp lực còn đến từ những cách đòi nợ mang tính đe dọa. Người vay có thể bị gọi điện, nhắn tin liên tục hoặc bị bôi nhọ trước người thân, đồng nghiệp. Những hành vi này không chỉ gây xáo trộn cuộc sống mà còn tạo sức ép tinh thần đối với cả những người không trực tiếp đứng tên khoản vay.
Với người đang gặp khó khăn tài chính, áp lực trả nợ kết hợp với việc bị quấy rối có thể dẫn đến lo âu, mất ngủ và ảnh hưởng đến công việc, các mối quan hệ gia đình. Một khoản tiền ban đầu tương đối nhỏ vì thế có thể trở thành gánh nặng kéo dài, đặc biệt khi người vay không còn nguồn tiền để thanh toán và tiếp tục phụ thuộc vào các khoản vay khác.
Người vay cần phân biệt nghĩa vụ trả nợ hợp pháp với hành vi đe dọa, xúc phạm hoặc bôi nhọ. Khi bị gây sức ép theo những cách này, họ nên lưu giữ tin nhắn, thông tin cuộc gọi và các tài liệu liên quan để phục vụ việc trình báo cơ quan chức năng khi cần thiết.
Cho vay lãi nặng có thể bị xử lý hình sự
Pháp luật Việt Nam có quy định xử lý hành vi cho vay lãi nặng trong giao dịch dân sự. Theo Điều 201 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung năm 2017, người cho vay có thể bị truy cứu trách nhiệm hình sự nếu cho vay với mức lãi suất gấp từ 5 lần trở lên mức lãi suất cao nhất quy định trong Bộ luật Dân sự và thu lợi bất chính từ 30 triệu đồng trở lên, hoặc thuộc trường hợp luật định khác đủ điều kiện xử lý.
Đối với lãi suất trong giao dịch dân sự, Điều 468 Bộ luật Dân sự năm 2015 quy định mức lãi suất do các bên thỏa thuận, nhưng về nguyên tắc không được vượt quá 20% mỗi năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Phần lãi vượt quá giới hạn này không có hiệu lực theo quy định của điều luật. Việc xác định một vụ việc có cấu thành tội cho vay lãi nặng hay không còn phải căn cứ vào mức lãi thực tế, khoản thu lợi bất chính và các điều kiện pháp lý cụ thể.
Hoạt động quảng cáo cũng phải tuân thủ quy định pháp luật. Luật Quảng cáo nghiêm cấm quảng cáo không đúng hoặc gây nhầm lẫn về khả năng cung cấp, chất lượng, giá cả và các thông tin liên quan đến sản phẩm, dịch vụ. Việc cố tình trình bày thông tin theo cách khiến người tiêu dùng hiểu sai có thể phát sinh trách nhiệm tùy tính chất và mức độ vi phạm.
Đọc kỹ hợp đồng trước khi quyết định vay
Để tránh bẫy tín dụng đen, người có nhu cầu vay tiền nên bắt đầu bằng việc kiểm tra toàn bộ chi phí, thay vì chỉ quan tâm đến tốc độ giải ngân. Mức lãi suất, cách tính lãi, thời hạn vay, lịch thanh toán, phí phát sinh và điều kiện xử lý khi chậm trả đều cần được làm rõ trước khi ký kết.
Quy đổi lãi suất theo ngày sang tháng và năm để hình dung chi phí thực tế.
Yêu cầu bên cho vay cung cấp hợp đồng và bảng tính đầy đủ số tiền gốc, tiền lãi cùng các khoản phí.
Không quyết định chỉ dựa trên quảng cáo hứa hẹn lãi thấp hoặc giải ngân tức thì.
Ưu tiên ngân hàng và tổ chức tín dụng hợp pháp có thông tin minh bạch, điều khoản rõ ràng.
Đọc kỹ nghĩa vụ thanh toán và không ký giấy tờ chưa hiểu rõ nội dung.
Những lời mời vay tiền nhanh thường đánh vào nhu cầu cấp bách, khiến người vay dễ bỏ qua bước kiểm tra quan trọng nhất: tổng số tiền phải trả. Khi hiểu đúng cách tính lãi và chủ động xem xét hợp đồng, người tiêu dùng có thể giảm nguy cơ mắc bẫy. Một khoản vay an toàn cần được đánh giá bằng chi phí thực tế và điều kiện pháp lý minh bạch, chứ không phải bằng con số nhỏ được in nổi bật trên tờ quảng cáo.
Lê Hải Yến - © Báo TIN TỨC VIỆT ĐỨC