Sở thuế Đức (Finanzamt) hoàn toàn có thể biết đến tài khoản ngân hàng của một người ở nước ngoài trong nhiều trường hợp. Nguyên nhân là các quốc gia và vùng lãnh thổ tham gia trao đổi thông tin tài chính tự động với Đức, bao gồm cả Thụy Sĩ, Áo, Thổ Nhĩ Kỳ, Singapore, Các Tiểu vương quốc Ả Rập Thống nhất và Liechtenstein.
Cơ chế này hoạt động theo Tiêu chuẩn chung về báo cáo (Common Reporting Standard, CRS). Hằng năm, các ngân hàng và định chế tài chính chuyển dữ liệu về tài khoản của người có trú quán thuế tại Đức cho cơ quan thuế nước sở tại.
Cơ quan Thuế Liên bang Đức (Bundeszentralamt für Steuern, BZSt) tiếp nhận dữ liệu, sau đó chuyển đến Sở thuế địa phương phụ trách người nộp thuế.
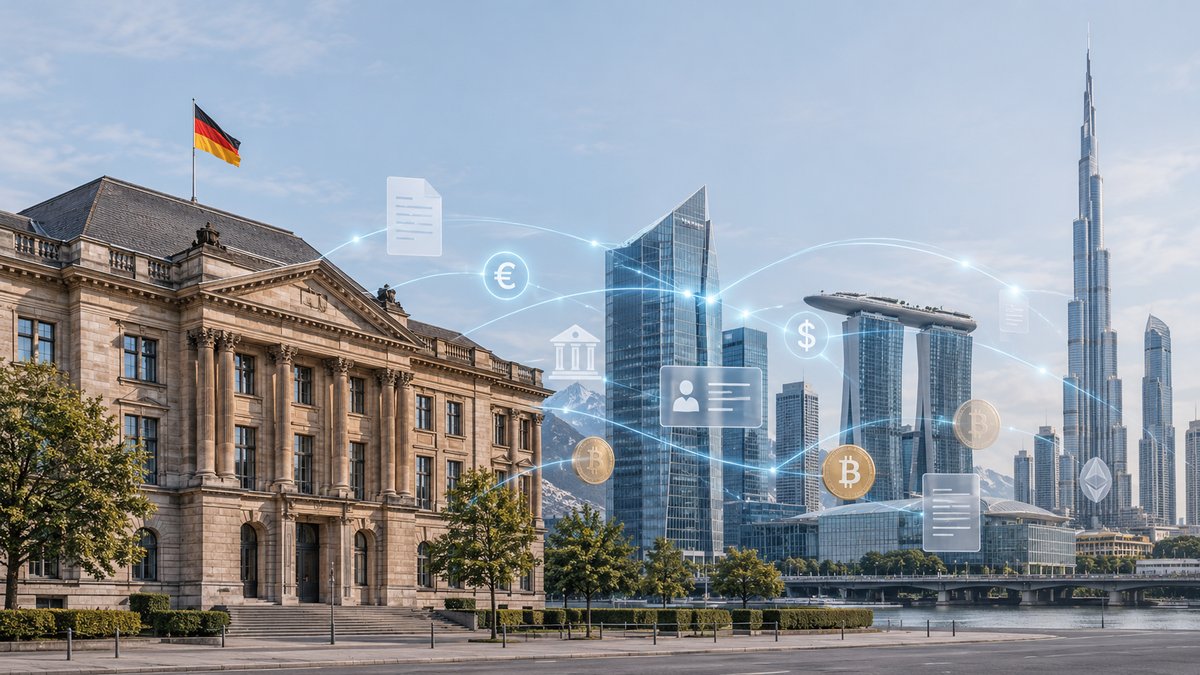
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
Dữ liệu nào được chuyển về Đức
Theo cơ chế CRS, thông tin được trao đổi không chỉ là số dư tài khoản. Cơ quan thuế Đức có thể nhận được họ tên, địa chỉ, quốc gia cư trú, ngày sinh, số nhận diện thuế (Steuer-ID), số tài khoản và tên định chế tài chính.
Dữ liệu còn bao gồm số dư cuối năm, hoặc xác nhận tài khoản đã đóng. Thu nhập từ tiền lãi, cổ tức và các khoản thu nhập khác từ tài khoản cũng thuộc phạm vi trao đổi.
Điều quan trọng là cơ chế này không đặt ra ngưỡng số tiền tối thiểu. Một tài khoản nước ngoài có số dư nhỏ vẫn có thể bị báo cáo. Tài khoản mở qua công ty trung gian cũng không tự động che giấu được người sở hữu thực sự, vì quy trình thẩm định có thể xác định người kiểm soát cuối cùng.
Không cần bị nghi ngờ mới bị kiểm tra
Nhiều người lầm tưởng Sở thuế chỉ kiểm tra tài khoản nước ngoài khi có dấu hiệu gian lận. Trên thực tế, việc trao đổi dữ liệu theo CRS diễn ra tự động, định kỳ và không phụ thuộc vào việc cơ quan thuế đã nghi ngờ hay chưa.
Do đó, người nộp thuế không nên dựa vào việc tài khoản nằm ở một quốc gia được xem là bảo mật cao. Thụy Sĩ, Singapore hay Các Tiểu vương quốc Ả Rập Thống nhất đều có thể thuộc mạng lưới trao đổi thông tin với Đức.
Các ngân hàng phải thu thập và báo cáo thông tin theo đúng quy định. BZSt cho biết hiện có hơn 90 quốc gia tham gia cơ chế CRS, với mục tiêu phát hiện các giao dịch tài chính xuyên biên giới và chống trốn thuế.
Tiền điện tử cũng vào diện quản lý
Từ năm 2026, khung pháp lý mới bắt đầu áp dụng cho tài sản tiền điện tử. Theo Chỉ thị DAC8 của Liên minh châu Âu và Khung báo cáo tài sản tiền điện tử (Crypto-Asset Reporting Framework, CARF), các nhà cung cấp dịch vụ tiền điện tử phải thu thập dữ liệu giao dịch tổng hợp của khách hàng.
Lần báo cáo đầu tiên áp dụng cho năm 2026. Các nhà cung cấp phải nộp dữ liệu cho BZSt trước ngày 31/7. Điều này có nghĩa là hoạt động mua, bán hoặc chuyển tài sản tiền điện tử sẽ không còn nằm ngoài tầm quan sát thuế như trước.
Nếu chưa khai báo thu nhập
Việc sở hữu tài khoản ở nước ngoài không phải là vi phạm pháp luật. Tuy nhiên, người nộp thuế tại Đức phải khai báo các khoản thu nhập phát sinh từ tài khoản đó, chẳng hạn tiền lãi, cổ tức hoặc lợi nhuận bán chứng khoán.
Nếu không khai báo, cơ quan thuế có thể truy thu thuế cùng tiền lãi chậm nộp theo Điều 235 Luật Thuế thu nhập (Abgabenordnung, AO). Trường hợp nghiêm trọng hơn, hành vi có thể bị xử lý theo tội trốn thuế tại Điều 370 AO.
Thời hiệu truy thu thuế có thể kéo dài đến 10 năm. Thời hiệu xử lý hình sự đối với tội trốn thuế dao động từ 5 đến 15 năm, tùy theo mức độ và tình tiết vụ việc.
Khai báo tự nguyện có ý nghĩa gì
Luật Đức cho phép người chưa khai báo thu nhập từ nước ngoài thực hiện khai báo tự nguyện (Selbstanzeige). Theo Điều 371 AO, người vi phạm có thể được miễn truy cứu hình sự nếu khai báo đầy đủ và đúng cách.
Người khai báo phải cung cấp thông tin cho tất cả các năm chưa hết thời hiệu, tối thiểu là 10 năm gần nhất. Họ cũng phải thực hiện trước khi Sở thuế phát hiện hành vi hoặc gửi thư yêu cầu giải trình.
Khai báo không đầy đủ, sai lệch hoặc thực hiện sau khi cơ quan thuế đã vào cuộc có thể khiến người nộp thuế mất quyền được miễn trách nhiệm hình sự. Vì hồ sơ liên quan đến nhiều năm, loại thu nhập và nghĩa vụ thuế khác nhau, việc rà soát sao kê và tham vấn chuyên gia thuế hoặc luật sư là bước cần thiết trước khi gửi khai báo.
Việc chủ động kiểm tra hồ sơ tài khoản nước ngoài, xác định các khoản thu nhập chưa khai và chuẩn bị hồ sơ đầy đủ có thể giúp giảm rủi ro pháp lý. Ngược lại, chờ đến khi nhận thư từ Sở thuế sẽ khiến phạm vi lựa chọn xử lý hẹp hơn đáng kể.
Vũ Bình Minh - © Báo TIN TỨC VIỆT ĐỨC