Một quyết định kiểm tra hoặc ấn định thuế từ Finanzamt có thể đẩy doanh nghiệp vào áp lực tài chính rất lớn. Điều cần thiết là bình tĩnh rà soát hồ sơ, hiểu rõ căn cứ tính toán và chuẩn bị giải trình trước khi chấp nhận khoản truy thu.
Một cuộc kiểm tra thuế tại Đức có thể bắt đầu từ hồ sơ khai thuế, hệ thống máy thu ngân hoặc những nghi vấn về doanh thu. Với nhiều cơ sở kinh doanh nhỏ, nhất là nhà hàng, tiệm nail, spa hay cửa hàng bán lẻ của người Việt, kết quả kiểm tra không chỉ là một thủ tục hành chính mà có thể dẫn đến khoản truy thu lớn, ảnh hưởng trực tiếp đến tài sản và khả năng tiếp tục hoạt động.
Khi Finanzamt đưa ra mức ấn định thuế cao, doanh nghiệp không nên vội vàng xem đó là con số cuối cùng. Việc cần làm trước tiên là kiểm tra cách cơ quan thuế hình thành khoản ấn định, đối chiếu với sổ sách, chứng từ, dữ liệu máy thu ngân và thực tế vận hành của cơ sở kinh doanh.
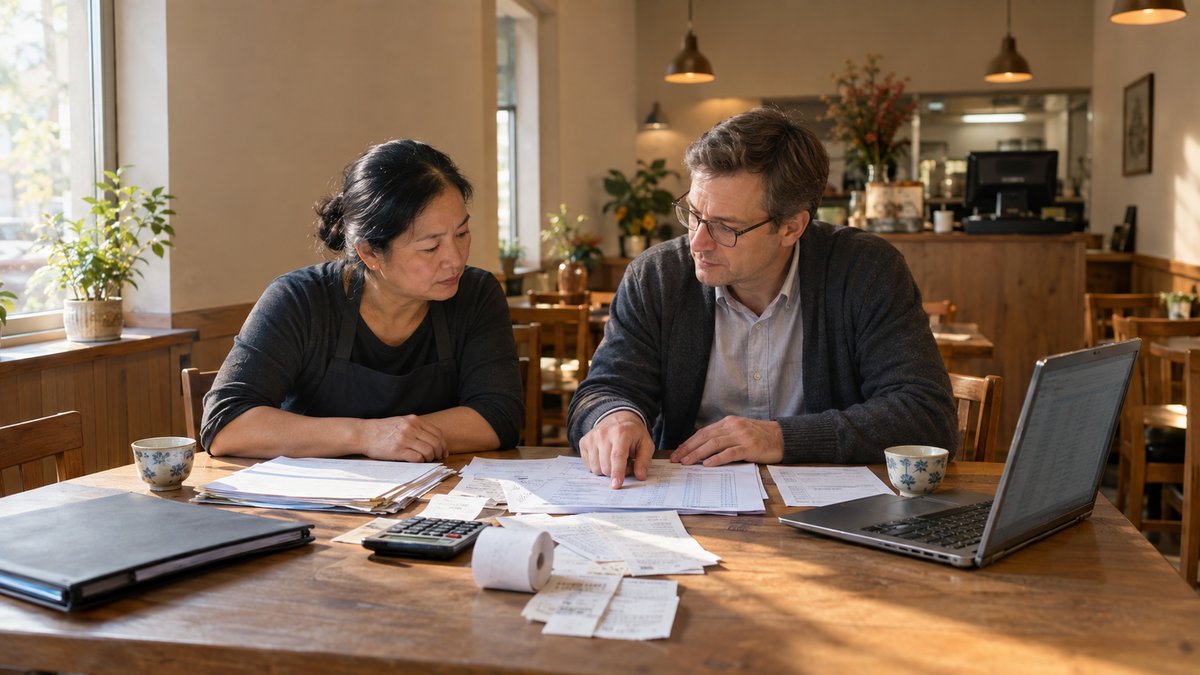
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
Các hình thức kiểm tra thuế doanh nghiệp thường gặp
Doanh nghiệp tại Đức có thể phải làm việc với cơ quan thuế dưới nhiều hình thức khác nhau. Mỗi hình thức có phạm vi, mức độ rủi ro và yêu cầu chuẩn bị hồ sơ riêng, nhưng đều cần được xử lý thận trọng ngay từ đầu.
- Kiểm toán tổng thể, còn gọi là Betriebsprüfung, thường xem xét toàn diện các nghĩa vụ thuế và số liệu kinh doanh trong một hoặc nhiều năm.
- Kiểm tra máy thu tiền, hay Kassenprüfung, tập trung vào việc sử dụng, lưu trữ và tính đầy đủ của dữ liệu từ hệ thống máy thu ngân.
- Ấn định thuế, Schätzung, được áp dụng khi cơ quan thuế cho rằng hồ sơ hoặc số liệu hiện có không đủ cơ sở để xác định doanh thu và nghĩa vụ thuế chính xác.
- Truy thu thuế hoặc điều tra thuế, Steuerfahndung, có thể khiến vụ việc trở nên nghiêm trọng hơn nếu xuất hiện dấu hiệu vi phạm pháp luật về thuế.
Những thủ tục này có thể tạo ra gánh nặng tài chính rất lớn. Trong trường hợp nghiêm trọng, doanh nghiệp có thể đối mặt với nguy cơ bị kê biên tài sản, mất khả năng thanh toán hoặc phải giải quyết tranh chấp tại tòa án.
Không nên chỉ nhìn vào con số ấn định
Schätzung không đồng nghĩa doanh nghiệp buộc phải mặc nhiên chấp nhận mọi tính toán của Finanzamt. Một mức ấn định cao cần được xem xét trên cơ sở dữ liệu mà cơ quan thuế đã sử dụng, phương pháp tính doanh thu và những chứng từ doanh nghiệp còn có thể cung cấp để giải trình.
Vấn đề cốt lõi không nằm ở việc con số truy thu lớn đến đâu, mà là liệu con số đó có phản ánh đúng hoạt động kinh doanh thực tế hay không. Doanh thu, chi phí, dữ liệu máy thu tiền, hóa đơn đầu vào, chứng từ thanh toán và sổ sách lưu trữ đều có thể trở thành căn cứ quan trọng trong quá trình giải trình.
Doanh nghiệp cần làm rõ những điểm sau trước khi chấp nhận một quyết định ấn định thuế:
- Khoản ấn định được xây dựng từ những số liệu và giả định nào.
- Phương pháp tính của cơ quan thuế có phù hợp với mô hình kinh doanh thực tế hay không.
- Dữ liệu từ máy thu ngân đã được kiểm tra, đọc và đánh giá đầy đủ hay chưa.
- Doanh thu ước tính dựa trên dữ liệu nào và có điểm nào chưa sát với thực tế hoạt động.
- Doanh nghiệp còn chứng từ, sổ sách hoặc tình tiết nào có thể dùng để giải thích các nghi vấn.
- Có cơ sở dữ liệu nào để phản biện và đề nghị điều chỉnh mức Schätzung hay không.
Một vụ việc tại Spaichingen
Một trường hợp điển hình xảy ra tại Spaichingen, bang Baden-Württemberg, cho thấy hậu quả của một quyết định ấn định thuế có thể nặng nề như thế nào. Một nhà hàng của người Việt bị kiểm tra đối với ba năm thuế đã kê khai, trong khi việc kiểm tra diễn ra sau đó khoảng hai năm.
Sau quá trình kiểm tra, cơ sở này phải đối mặt với mức truy thu được ấn định hơn 1 triệu euro. Áp lực không chỉ dừng ở nghĩa vụ thuế. Gia đình chủ doanh nghiệp còn đứng trước nguy cơ mất nhà và tài sản, bởi các biện pháp tịch thu hoặc kê biên đã được áp dụng nhằm bảo đảm nghĩa vụ tài chính.
Hồ sơ sau đó được theo đuổi trong hơn ba năm. Trọng tâm xử lý là rà soát dữ liệu máy thu ngân, doanh thu, các số liệu kinh doanh và phương pháp Schätzung được sử dụng để xác định khoản truy thu.
Việc phân tích không dừng ở con số mà Finanzamt đưa ra. Hồ sơ được xem xét theo hướng xác định cơ sở hình thành mức ấn định, những dữ liệu nào có thể chứng minh và những nội dung nào doanh nghiệp có thể giải trình để bảo vệ quyền lợi hợp pháp của mình.
Sau hơn ba năm làm việc, số tiền cuối cùng doanh nghiệp phải gánh chịu đã giảm từ hơn 1 triệu euro xuống còn hơn 100.000 euro. Với một doanh nghiệp vừa và nhỏ, khoảng chênh lệch này không đơn thuần là thay đổi về mặt số học, mà có thể quyết định việc cơ sở có thể tiếp tục tồn tại, giữ được tài sản và duy trì nguồn sống cho gia đình hay không.
Rà soát hồ sơ là bước then chốt
Đối với doanh nghiệp Việt tại Đức, việc lưu trữ chứng từ đầy đủ và quản lý dữ liệu máy thu ngân đúng quy định có ý nghĩa đặc biệt quan trọng. Khi kiểm tra thuế đã bắt đầu, những giấy tờ này là cơ sở để giải thích doanh thu, chi phí và các chênh lệch mà cơ quan thuế đặt câu hỏi.
Việc rà soát cần bao quát cả sổ sách kế toán, hóa đơn, chứng từ thanh toán, hồ sơ khai thuế và dữ liệu lưu trữ từ hệ thống Kasse. Nếu chỉ xử lý từng giấy tờ rời rạc mà không đối chiếu toàn bộ hoạt động kinh doanh, doanh nghiệp dễ bỏ sót những chi tiết quan trọng có thể ảnh hưởng đến kết luận kiểm tra.
Đặc biệt, các lĩnh vực có giao dịch trực tiếp với khách hàng như nhà hàng, tiệm ăn, tiệm nail, spa, dịch vụ làm đẹp, cửa hàng quần áo, thực phẩm bán buôn và bán lẻ thường cần chú ý kỹ đến tính nhất quán giữa doanh thu thực tế, dữ liệu máy thu tiền và sổ sách kế toán.
Vai trò của việc giải trình và phản biện
Khi bị kiểm tra thuế, doanh nghiệp cần hiểu rõ mình đang bị yêu cầu giải thích điều gì, khoản truy thu được xác định theo cách nào và đâu là những điểm có thể phản biện bằng tài liệu cụ thể. Một phản hồi chỉ mang tính cảm tính hoặc giải thích chung chung thường không đủ để thay đổi kết quả kiểm tra.
Việc chuẩn bị giải trình cần dựa trên số liệu.
Doanh nghiệp nên hệ thống hóa hồ sơ, xác định những điểm chưa phù hợp giữa thực tế kinh doanh và kết luận của cơ quan kiểm tra, rồi đưa ra lập luận gắn với chứng từ lưu trữ.
- Làm rõ nội dung và phạm vi vấn đề đang bị kiểm tra.
- Phân tích căn cứ của khoản truy thu và mức ấn định thuế.
- Rà soát số liệu kế toán, chứng từ và dữ liệu máy thu ngân.
- Chuẩn bị tài liệu giải trình cho các nghi vấn về doanh thu hoặc chi phí.
- Phản biện những tính toán chưa phản ánh đúng thực tế hoạt động của doanh nghiệp.
Một doanh nghiệp đang đối mặt với Betriebsprüfung, Kassenprüfung, Kassen-Nachschau, Schätzung durch das Finanzamt hoặc truy thu thuế không nên bỏ cuộc chỉ vì con số ban đầu quá lớn. Cũng không nên chấp nhận quyết định vội vàng khi chưa kiểm tra kỹ hồ sơ và căn cứ tính toán.
Kiểm tra thuế có thể là giai đoạn áp lực, nhất là khi tài sản và khả năng thanh toán bị đe dọa. Tuy vậy, việc bình tĩnh thu thập chứng từ, rà soát dữ liệu và giải trình dựa trên số liệu thực tế vẫn là nền tảng quan trọng để doanh nghiệp bảo vệ quyền lợi hợp pháp trước khi đưa ra quyết định cuối cùng.
Thu Phương - © Báo TIN TỨC VIỆT ĐỨC