B2B, B2C và E-Rechnung không chỉ là thuật ngữ dành cho doanh nghiệp lớn. Với nhà hàng, tiệm ăn hay cửa hàng nhỏ ở Đức, đây là những quy định ảnh hưởng trực tiếp đến việc xuất, tiếp nhận và lưu trữ hóa đơn.
Khi kinh doanh tại Đức, nhiều chủ cửa hàng, nhà hàng và tiệm ăn thường nghe đến hai thuật ngữ B2B, B2C cùng khái niệm E-Rechnung, tức hóa đơn điện tử. Đây không phải vấn đề chỉ dành cho công ty lớn. Nó liên quan trực tiếp đến cách doanh nghiệp nhỏ mua nguyên liệu, bán hàng cho khách và xử lý chứng từ kế toán.
Sự phân biệt giữa B2B và B2C trở nên quan trọng hơn khi Đức triển khai quy định mới về hóa đơn điện tử. Chủ kinh doanh cần hiểu rõ giao dịch nào thuộc diện nào, và trách nhiệm của mình bắt đầu từ thời điểm nào.
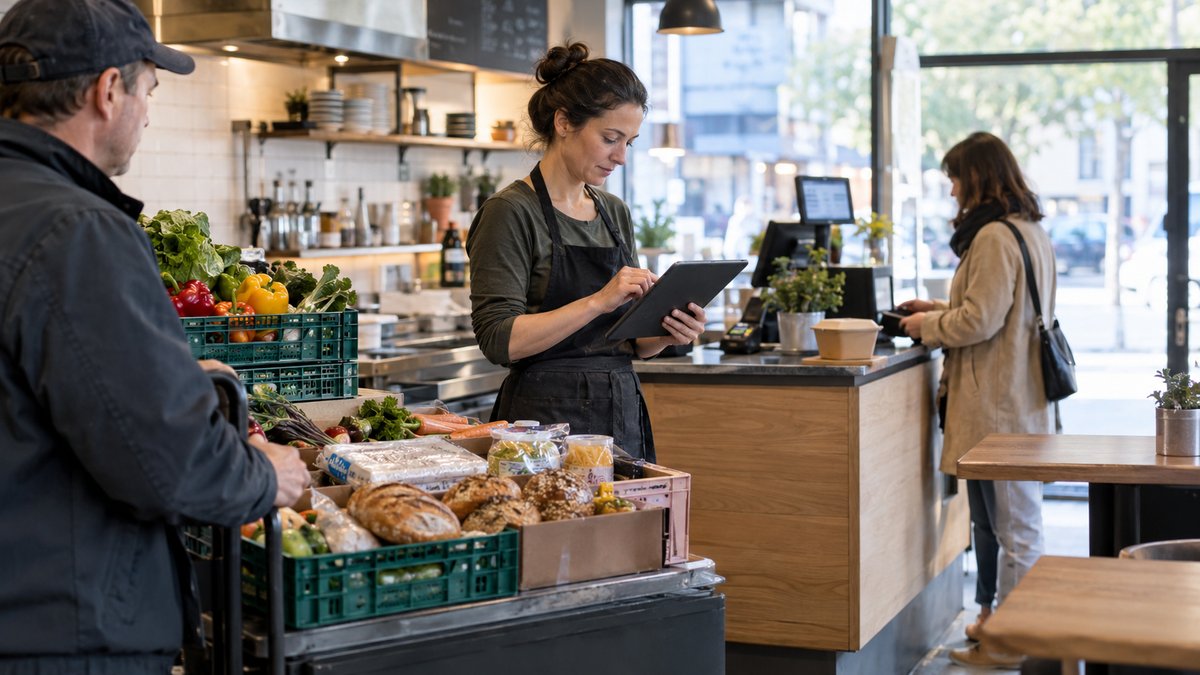
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
B2B và B2C khác nhau thế nào?
B2B là viết tắt của Business-to-Business, nghĩa là giao dịch giữa doanh nghiệp với doanh nghiệp. Bên mua và bên bán có thể là công ty, cửa hàng, nhà hàng hoặc người kinh doanh cá thể.
Ví dụ, một nhà hàng mua thịt, rau củ và đồ uống từ công ty cung cấp thực phẩm là giao dịch B2B. Một tiệm làm móng mua sơn móng, mỹ phẩm và dụng cụ từ nhà phân phối cũng thuộc trường hợp này.
- Một chủ Imbiss thuê công ty sửa chữa tủ lạnh công nghiệp.
- Một công ty vệ sinh cung cấp dịch vụ cho nhà hàng hoặc văn phòng.
- Một nhà hàng cung cấp suất ăn cho một công ty theo hợp đồng.
Trong khi đó, B2C là viết tắt của Business-to-Consumer. Đây là giao dịch giữa doanh nghiệp và người tiêu dùng cá nhân.
Khách vào Imbiss mua một phần Döner, gia đình đến nhà hàng ăn tối, hoặc người dân đến tiệm tóc cắt tóc đều là giao dịch B2C. Khách cá nhân mua hàng tại cửa hàng bán lẻ cũng thuộc nhóm này.
Nói ngắn gọn, B2B là doanh nghiệp giao dịch với doanh nghiệp. B2C là doanh nghiệp bán hàng hóa hoặc dịch vụ cho khách hàng cá nhân tiêu dùng.
Vì sao sự phân biệt này quan trọng?
Sự khác biệt giữa B2B và B2C ảnh hưởng đến nghĩa vụ xuất hóa đơn, tiếp nhận hóa đơn điện tử và lưu trữ chứng từ kế toán. Với các giao dịch B2B, yêu cầu về E-Rechnung thường chặt chẽ hơn.
Tại Đức, quy định về hóa đơn điện tử E-Rechnung đang được áp dụng theo từng giai đoạn. Mục tiêu là để dữ liệu hóa đơn được xử lý điện tử, giảm nhập liệu thủ công và thuận lợi hơn cho công tác kế toán, thuế.
Theo thông tin giải thích của Bộ Tài chính Liên bang Đức (Bundesministerium der Finanzen – BMF), từ ngày 01/01/2025, doanh nghiệp ở Đức nhìn chung đã phải có khả năng tiếp nhận hóa đơn điện tử đáp ứng quy chuẩn pháp lý.
Tuy nhiên, cần tách bạch hai trách nhiệm khác nhau:
- Tiếp nhận E-Rechnung: áp dụng từ ngày 01/01/2025 đối với doanh nghiệp trong nước, kể cả nhiều doanh nghiệp thuộc diện doanh nghiệp nhỏ Kleinunternehmer.
- Xuất E-Rechnung: triển khai theo lộ trình chuyển tiếp, với những mốc quan trọng vào cuối năm 2026 và cuối năm 2027.
E-Rechnung không phải chỉ là file PDF qua email
Đây là điểm dễ gây nhầm lẫn nhất với nhiều chủ kinh doanh. Một file PDF gửi qua email không tự động được coi là E-Rechnung theo quy định mới của Đức.
Kể từ ngày 01/01/2025, một hóa đơn điện tử đúng nghĩa phải được lập, truyền và tiếp nhận dưới dạng dữ liệu điện tử có cấu trúc. Dữ liệu này phải cho phép xử lý tự động.
Hai định dạng thường gặp là XRechnung và ZUGFeRD. XRechnung là định dạng dữ liệu hóa đơn điện tử có cấu trúc. ZUGFeRD kết hợp dữ liệu có cấu trúc với phần hiển thị dễ đọc, thường ở dạng PDF.
Một file PDF thông thường gửi qua email được xếp vào nhóm hóa đơn thông thường khác, gọi là sonstige Rechnung. Vì vậy, khi nhận hóa đơn từ nhà cung cấp, chủ kinh doanh cần kiểm tra định dạng thực tế, chứ không chỉ nhìn vào việc hóa đơn được gửi bằng email.
Chủ nhà hàng và tiệm ăn cần làm gì?
Hãy lấy ví dụ một chủ tiệm ăn Imbiss tại Đức. Mỗi ngày, tiệm có thể thực hiện nhiều loại giao dịch khác nhau, và mỗi loại có cách xử lý hóa đơn riêng.
Giao dịch thứ nhất: mua nguyên liệu từ nhà cung cấp. Chủ Imbiss đặt thịt, bánh mì và rau củ từ một công ty thực phẩm. Đây thường là giao dịch B2B. Nếu nhận hóa đơn điện tử, cửa hàng phải có khả năng tiếp nhận và lưu trữ hóa đơn theo đúng quy định.
Giao dịch thứ hai: bán thức ăn cho khách cá nhân. Một khách mua Nem và trả tiền tại quầy. Đây là giao dịch B2C. Trách nhiệm xuất E-Rechnung theo quy định B2B thông thường không áp dụng cho trường hợp này.
Tuy nhiên, các nghĩa vụ khác vẫn phải được thực hiện đầy đủ. Chủ kinh doanh vẫn cần tuân thủ quy định về hóa đơn, máy tính tiền và ghi nhận doanh thu.
Giao dịch thứ ba: cung cấp suất ăn cho một công ty. Một công ty đặt 50 suất ăn cho nhân viên và yêu cầu hóa đơn đứng tên công ty. Đây có thể là giao dịch B2B nếu đáp ứng các điều kiện liên quan.
Trong tình huống này, doanh nghiệp nên trao đổi trước với khách hàng về thông tin hóa đơn, phương thức nhận hóa đơn và định dạng cần thiết. Việc khách yêu cầu ghi tên công ty trên hóa đơn không phải lúc nào cũng đủ để xác định toàn bộ trách nhiệm pháp lý.
Cần xem xét người mua thực tế, mục đích giao dịch và các điều kiện áp dụng. Đây là cách giúp chủ kinh doanh tránh nhầm lẫn giữa giao dịch B2B và B2C, đồng thời chuẩn bị tốt cho lộ trình hóa đơn điện tử tại Đức.
Với các doanh nghiệp nhỏ, việc nắm rõ hai khái niệm B2B và B2C không chỉ giúp tuân thủ quy định. Nó còn giúp chủ kinh doanh chủ động lựa chọn phần mềm kế toán, trao đổi với nhà cung cấp và xử lý hóa đơn đúng cách trước khi các mốc áp dụng tiếp theo có hiệu lực.
Nguyễn Minh Anh - © Báo TIN TỨC VIỆT ĐỨC
Theo: Bundesministerium der Finanzen