Liên minh cầm quyền CDU/CSU và SPD ngày 11/11/2026 thống nhất lùi thuế đồ uống có đường tại Đức đến ngày 1/1/2028, thay vì tháng 7/2027 như dự kiến. Hai đảng cũng tạm dừng kế hoạch thu 550 euro mỗi tấn bao bì nhựa, giúp doanh nghiệp chưa phải chịu khoản chi phí mới này trong năm 2027.
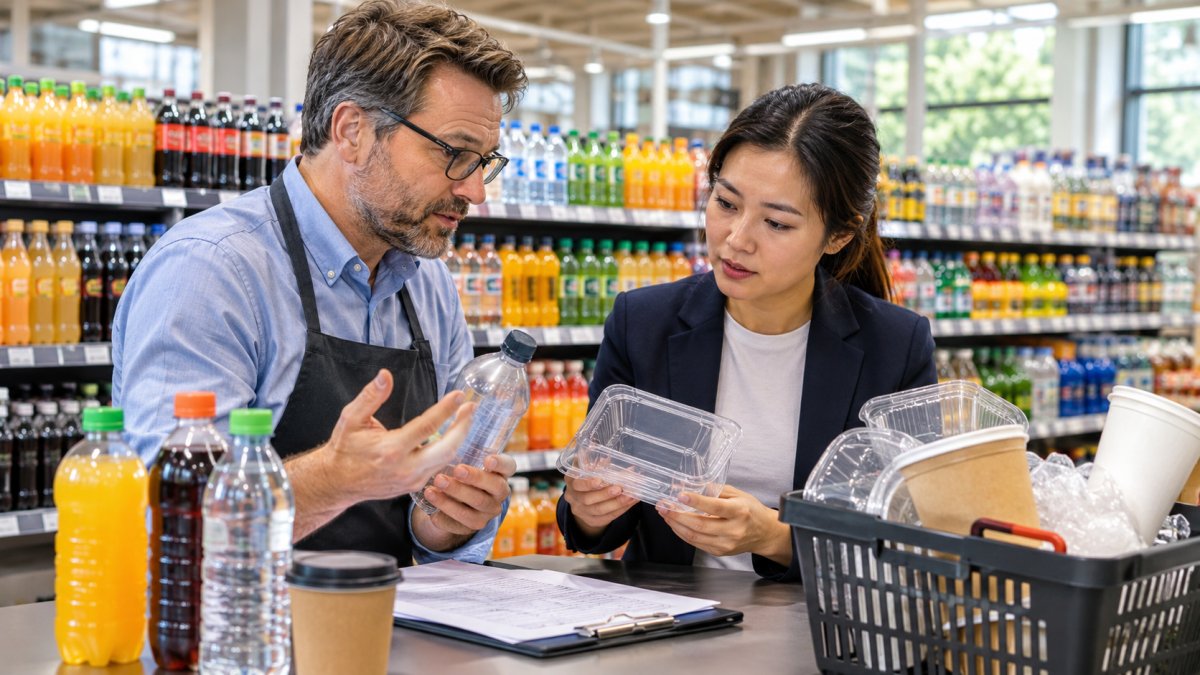
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
Những điều chỉnh nằm trong thỏa thuận về ngân sách liên bang năm 2027. Tuy nhiên, các quy định hiện hành của Đức và Liên minh châu Âu về nhựa dùng một lần, quản lý bao bì và rác thải vẫn được duy trì.
Doanh nghiệp cần phân biệt rõ những khoản thu đang bị hoãn với các nghĩa vụ pháp lý vẫn phải thực hiện.
Thuế nước ngọt chuyển sang đầu năm 2028
Theo kế hoạch trước đây, Đức dự kiến đánh thuế đồ uống có hàm lượng đường cao từ ngày 1/7. Sau các cuộc đàm phán ngân sách, CDU/CSU và SPD thống nhất chuyển thời điểm áp dụng sang ngày 1/1/2028.
Những sản phẩm dự kiến thuộc diện chịu thuế gồm nước giải khát có đường, nước tăng lực, trà đóng chai có đường và một số loại đồ uống pha thêm đường. Các thương hiệu như Coca-Cola, Fanta và Sprite nằm trong nhóm sản phẩm được nhắc đến. Chính sách hướng đến đồ uống có hàm lượng đường đáng kể, không áp dụng đồng loạt cho mọi loại nước uống.
Điểm đáng chú ý là phương án tính thuế dự kiến chuyển từ hai mức sang ba bậc.
Mức thuế sẽ căn cứ vào lượng đường có trong mỗi 100 ml đồ uống. Sản phẩm chứa càng nhiều đường có thể phải chịu mức thuế càng cao.
Cách tính này nhằm khuyến khích nhà sản xuất thay đổi công thức.
Nếu giảm lượng đường trong sản phẩm, doanh nghiệp có thể hạn chế khoản thuế phải nộp. Chính sách cũng hướng đến mục tiêu giảm tiêu thụ đường và hạn chế những nguy cơ sức khỏe liên quan đến chế độ ăn uống.
Người tiêu dùng có thể chịu tác động thông qua giá bán lẻ. Nếu nhà sản xuất và nhà phân phối chuyển một phần chi phí thuế sang khách hàng, nước ngọt, trà đóng chai và nước tăng lực có thể tăng giá. Mức điều chỉnh cụ thể sẽ phụ thuộc vào chính sách kinh doanh của từng doanh nghiệp.
Việc lùi thời điểm áp dụng thêm sáu tháng cũng giúp các nhà sản xuất có thêm thời gian chuẩn bị. Doanh nghiệp có thể nghiên cứu công thức mới, điều chỉnh quy trình sản xuất và tính toán lại chi phí trước khi chính sách bắt đầu có hiệu lực.
Hoãn khoản thu 550 euro mỗi tấn bao bì nhựa
Thay đổi thứ hai liên quan đến kế hoạch thu mới đối với một số loại bao bì nhựa. Đức từng dự kiến áp dụng mức 550 euro cho mỗi tấn nhựa thuộc diện điều chỉnh, với thời điểm triển khai từ năm 2027.
Những sản phẩm được đề cập gồm túi nhựa, hộp nhựa đựng thực phẩm, màng bọc và một số loại bao bì dùng một lần. Nếu khoản thu này được triển khai, các doanh nghiệp sử dụng nhiều bao bì nhựa có thể phải chịu thêm chi phí đáng kể.
Tuy nhiên, thỏa thuận ngân sách ngày 11/11/2026 đã tạm dừng kế hoạch trên. Như vậy, doanh nghiệp chưa phải tính khoản thu mới 550 euro mỗi tấn vào chi phí hoạt động năm 2027 theo lộ trình dự kiến.
Quyết định này không đồng nghĩa Đức bãi bỏ toàn bộ nghĩa vụ tài chính liên quan đến nhựa. Những quy định đã có hiệu lực trước đó vẫn tiếp tục áp dụng đối với sản phẩm thuộc phạm vi điều chỉnh.
Doanh nghiệp vẫn phải đóng góp theo luật nhựa dùng một lần
Từ ngày 1/1/2024, Đức đã thực hiện Luật Quỹ nhựa dùng một lần (Einwegkunststofffondsgesetz). Luật này yêu cầu một số doanh nghiệp đóng góp tài chính vào quỹ phục vụ hoạt động thu gom rác thải và vệ sinh không gian công cộng.
Các sản phẩm thuộc diện điều chỉnh bao gồm hộp đựng thức ăn mang đi, cốc đồ uống dùng một lần, túi nhựa nhẹ và một số loại bao bì, màng nhựa. Danh mục cụ thể phụ thuộc vào quy định pháp luật.
Nghĩa vụ đóng góp chủ yếu áp dụng với nhà sản xuất theo định nghĩa của luật. Nhóm này bao gồm doanh nghiệp sản xuất, đóng gói, bán hoặc nhập khẩu sản phẩm khi đưa chúng ra thị trường Đức lần đầu. Một số trường hợp bán hàng trực tiếp từ nước ngoài cho người tiêu dùng Đức cũng thuộc phạm vi điều chỉnh.
Doanh nghiệp có trách nhiệm phải đăng ký với Cơ quan Môi trường Liên bang Đức (Umweltbundesamt), khai báo khối lượng sản phẩm đưa ra thị trường và nộp khoản đóng góp tương ứng. Việc khai báo hằng năm được thực hiện thông qua hệ thống điện tử dành cho quỹ nhựa dùng một lần.
Nhà hàng mua hộp nhựa từ một nhà cung cấp để đựng thức ăn mang đi không mặc nhiên phải đóng khoản tiền này. Trách nhiệm pháp lý phụ thuộc vào vai trò của nhà hàng trong chuỗi cung ứng. Nếu cơ sở chỉ mua và sử dụng bao bì, nghĩa vụ của họ khác với doanh nghiệp trực tiếp sản xuất hoặc nhập khẩu sản phẩm thuộc diện điều chỉnh.
Quy định bao bì mới của EU vẫn được áp dụng
Bên cạnh chính sách thuế của Đức, doanh nghiệp cần chú ý đến Quy định về bao bì và rác thải bao bì của Liên minh châu Âu (Packaging and Packaging Waste Regulation – PPWR). Quy định có hiệu lực từ ngày 11/2/2025 và bắt đầu được áp dụng từ ngày 12/8/2026.
PPWR hướng đến giảm bao bì không cần thiết, tăng khả năng tái chế, khuyến khích sử dụng vật liệu bền vững và hạn chế lượng rác thải bao bì trên toàn EU.
Quy định đặt ra những yêu cầu mới đối với quá trình sản xuất, thiết kế, sử dụng và lưu thông bao bì. Nhà sản xuất, đơn vị nhập khẩu và doanh nghiệp đưa hàng hóa ra thị trường phải quan tâm đến khả năng tái chế, thành phần vật liệu và những tiêu chuẩn áp dụng cho từng loại bao bì.
Nhà hàng, quán ăn và cơ sở kinh doanh đồ mang đi cũng chịu tác động.
Một trong những yêu cầu liên quan là tạo điều kiện để khách hàng sử dụng hộp đựng cá nhân khi mua thức ăn mang đi mà không phải trả thêm phí vì lựa chọn này.
PPWR là quy định quản lý bao bì và bảo vệ môi trường, không phải một loại thuế đánh trực tiếp lên từng chiếc túi giấy, hộp carton hay mọi sản phẩm đóng gói. Vì vậy, việc Đức tạm dừng kế hoạch thu 550 euro mỗi tấn bao bì nhựa không làm mất hiệu lực của các yêu cầu theo quy định chung của EU.
Nhà hàng và doanh nghiệp Việt tại Đức cần lưu ý
Những thay đổi trên có liên quan trực tiếp đến các doanh nghiệp Việt Nam hoạt động trong lĩnh vực nhà hàng, quán ăn, tiệm bánh, cửa hàng thực phẩm và giao đồ ăn tại Đức.
Trước mắt, doanh nghiệp chưa phải chịu khoản thu mới 550 euro mỗi tấn bao bì nhựa theo kế hoạch dự kiến cho năm 2027. Tuy nhiên, nghĩa vụ đóng góp theo Luật Quỹ nhựa dùng một lần vẫn còn nguyên hiệu lực nếu doanh nghiệp thuộc diện điều chỉnh.
Chủ cơ sở kinh doanh cần xác định rõ vai trò của mình khi sử dụng bao bì. Doanh nghiệp chỉ mua hộp nhựa từ nhà cung cấp có trách nhiệm khác với đơn vị trực tiếp nhập khẩu hoặc đưa sản phẩm nhựa ra thị trường Đức lần đầu. Sự khác biệt này quyết định nghĩa vụ đăng ký, khai báo và đóng góp tài chính.
Đối với các cửa hàng kinh doanh đồ uống, thời điểm ngày 1/1/2028 là mốc cần theo dõi. Thuế dự kiến áp dụng theo ba bậc hàm lượng đường có thể ảnh hưởng đến giá nhập hàng và giá bán lẻ. Những sản phẩm chứa nhiều đường có khả năng chịu mức thuế cao hơn.
Trong năm 2027, kế hoạch thuế bao bì nhựa mới chưa được triển khai theo thỏa thuận ngân sách. Thuế đồ uống có đường dự kiến bắt đầu từ ngày 1/1/2028, trong khi Luật Quỹ nhựa dùng một lần của Đức và Quy định bao bì PPWR của EU tiếp tục có hiệu lực.
Thanh Bình - © Báo TIN TỨC VIỆT ĐỨC
Theo ZDF/DPA