Thu nhập không ổn định vẫn có thể vay mua trả góp nếu chứng minh được khả năng thanh toán. Lựa chọn đúng kênh vay, hiểu rõ chi phí và cân đối khoản trả hàng tháng sẽ giúp người lao động tự do sở hữu phương tiện phù hợp với khả năng tài chính.
Với người có thu nhập không ổn định, rào cản lớn nhất thường nằm ở khâu chứng minh tài chính.
Thông tư 39/2016/TT-NHNN quy định khách hàng phải có khả năng tài chính để trả nợ mới đủ điều kiện vay vốn. Để đánh khả năng tài chính, ngân hàng thường yêu cầu các giấy tờ thể hiện nguồn thu nhập và dòng tiền, chẳng hạn như hợp đồng lao động, sao kê lương chuyển khoản định kỳ hoặc các chứng từ chứng minh thu nhập.
Với người làm nghề tự do, nhận thu nhập bằng tiền mặt hoặc có nguồn thu biến động theo tháng, việc cung cấp đầy đủ các giấy tờ này có thể khó khăn hơn, dù khả năng chi trả thực tế của họ không hề nhỏ.
Điều này không có nghĩa là cánh cửa vay vốn đã khép lại. Người có thu nhập không cố định vẫn có thể tăng khả năng được duyệt bằng cách chủ động chứng minh dòng tiền theo điều kiện thực tế của mình.
Chẳng hạn, duy trì một tài khoản ngân hàng có giao dịch đều đặn, lưu giữ các chứng từ doanh thu, hóa đơn hoặc lịch sử nhận tiền qua ví điện tử.
Đồng thời, việc duy trì lịch sử tín dụng tốt và không có nợ xấu trên hệ thống của Trung tâm Thông tin tín dụng Quốc gia (CIC) cũng là yếu tố cần được lưu ý.
Đối với các khoản vay có giá trị lớn như mua nhà hay mua xe, việc áp dụng hình thức vay thế chấp bằng tài sản bảo đảm là một giải pháp hữu hiệu. Khi có tài sản thế chấp đạt tiêu chuẩn pháp lý, rủi ro tín dụng của ngân hàng được giảm thiểu đáng kể, từ đó tạo điều kiện thuận lợi hơn cho quá trình xét duyệt hồ sơ.
Một hồ sơ được chuẩn bị đầy đủ, thể hiện nguồn thu tuy có biến động nhưng vẫn duy trì ổn định về mức trung bình, sẽ giúp quá trình đánh giá khả năng tài chính thuận lợi hơn so với hồ sơ thiếu thông tin chứng minh thu nhập.
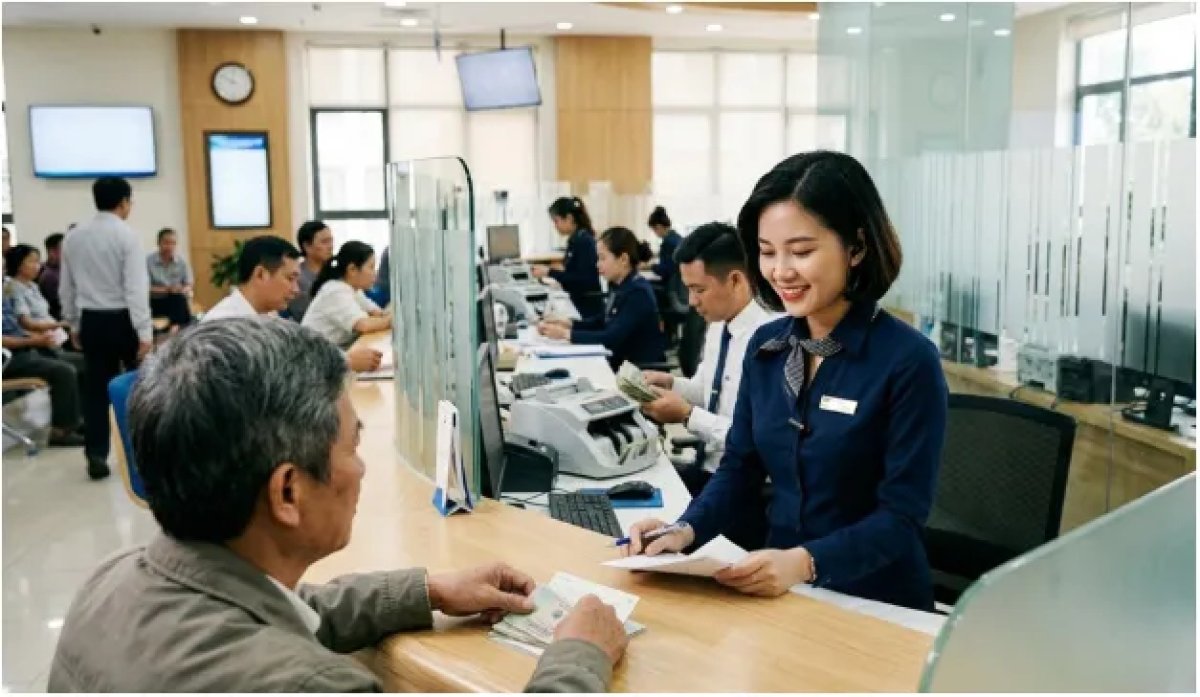
Thu nhập không cố định không đồng nghĩa với việc mất cơ hội vay vốn (Nguồn: Sưu tầm)
Bên cạnh kênh ngân hàng, các hình thức trả góp không qua ngân hàng ngày càng được quan tâm, đặc biệt là các giải pháp vay từ những công ty tài chính được cấp phép cung cấp.
Điểm hấp dẫn của kênh này nằm ở thủ tục đơn giản và yêu cầu hồ sơ linh hoạt hơn, thường không yêu cầu hợp đồng lao động hay sao kê lương, nhờ đó phù hợp với người có thu nhập không cố định. Đây chính là phân khúc mà các công ty tài chính tiêu dùng hướng tới, và cũng là lý do nhiều người tìm đến giải pháp này khi cần một khoản vốn hoặc một chiếc xe để phục vụ công việc.
Cần nhấn mạnh rằng thủ tục đơn giản không đồng nghĩa với thiếu ràng buộc pháp lý. Hoạt động cho vay tiêu dùng của công ty tài chính được điều chỉnh bởi Thông tư 43/2016/TT-NHNN, sửa đổi bởi Thông tư 18/2019/TT-NHNN, trong đó các đơn vị buộc phải niêm yết công khai khung lãi suất, thể hiện lãi suất quy đổi theo tỷ lệ phần trăm mỗi năm và nêu rõ phương pháp tính lãi cùng các loại phí trong hợp đồng.
Nói cách khác, một giải pháp tài chính không qua ngân hàng vẫn phải đảm bảo về sự tín nhiệm của người vay và minh bạch về chi phí vay; sự khác biệt chủ yếu nằm ở mức độ linh hoạt của hồ sơ.
Với người thu nhập không ổn định, việc lựa chọn kênh nào nên dựa trên sự đánh đổi giữa chi phí và khả năng tiếp cận. Kênh ngân hàng thường có lãi suất cạnh tranh hơn nhưng yêu cầu hồ sơ chặt chẽ, trong khi đó, công ty tài chính đổi lại sự thuận tiện bằng mức lãi suất có thể cao hơn. Dù chọn giải pháp nào, các nguyên tắc quan trọng khi đi vay vẫn không đổi.
Đó là nắm rõ lãi suất, lịch trả góp và tổng số tiền phải thanh toán, cân đối khoản góp hằng tháng không vượt quá 30% - 40% mức thu nhập trung bình, và chỉ ưu tiên vay tại những đơn vị được cấp phép, công khai thông tin đầy đủ.
Có thể thấy, cơ hội vay vốn ngân hàng hoặc qua các công ty tài chính uy tín như FE CREDIT hoàn toàn rộng mở đối với những người có thu nhập không ổn định. Việc chủ động minh bạch hóa dòng tiền và xây dựng phương án tài chính an toàn chính là chìa khóa giúp người lao động tự do tiếp cận nguồn tín dụng chính thống một cách hiệu quả.