Nhiều chủ cửa hàng tại Đức lo ngại về khả năng bị đập vỡ kính, phá hỏng tài sản hoặc phải đóng cửa khi có biểu tình, xô xát hay bạo loạn. Trong những trường hợp này, bảo hiểm có thể chi trả, nhưng chỉ khi hợp đồng thực sự bao gồm rủi ro phát sinh.
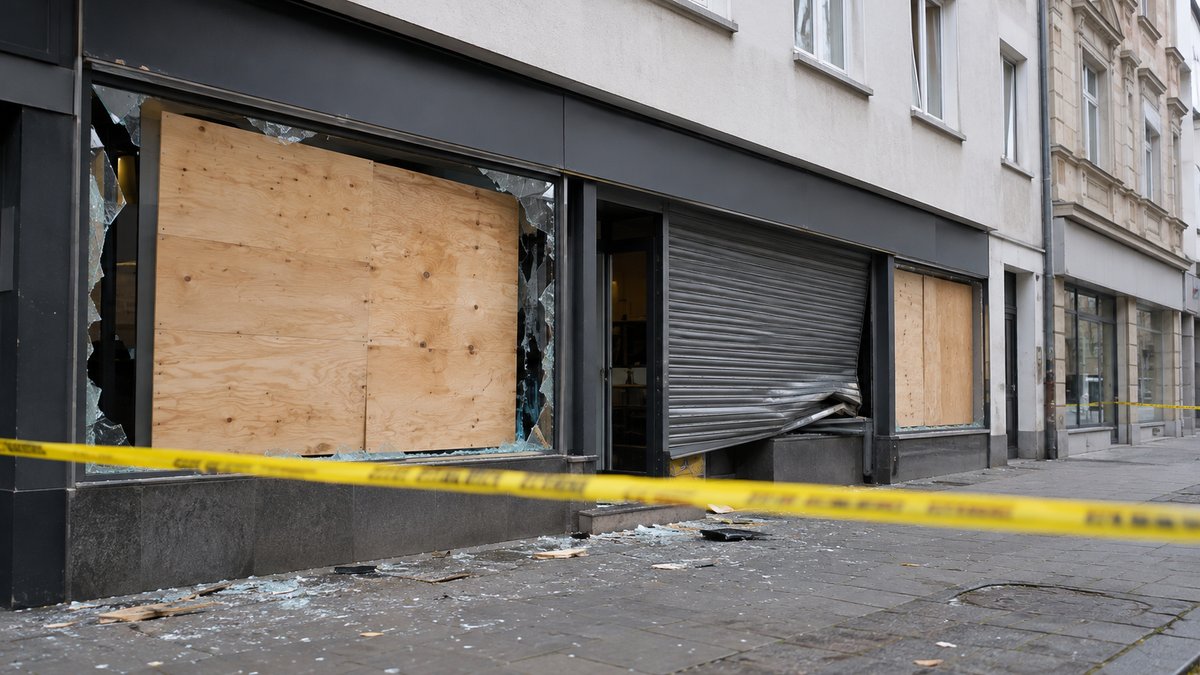
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
Không phải thiệt hại nào cũng được chi trả
Bảo hiểm tài sản kinh doanh (Geschäftsinhaltsversicherung) thường bảo vệ hàng hóa, thiết bị, máy móc và nội thất trong cửa hàng. Tuy nhiên, phạm vi bảo vệ phụ thuộc vào điều khoản cụ thể mà chủ tiệm đã ký.
Thiệt hại do bạo loạn (Innere Unruhen) hoặc phá hoại có chủ ý (böswillige Beschädigung) thường thuộc nhóm rủi ro mở rộng.
Theo thông tin về bảo hiểm tài sản kinh doanh của ERGO, các rủi ro này có thể được bảo hiểm trong gói Extended Coverage, bao gồm bạo loạn, phá hoại có chủ ý, đình công, khóa cửa lao động, va chạm xe cộ, khói và sóng áp suất.
Điều đó có nghĩa là chủ tiệm không thể chỉ dựa vào tên gói bảo hiểm.
Cần đọc kỹ danh mục rủi ro được bảo hiểm, mức khấu trừ, giới hạn bồi thường và các trường hợp loại trừ.
Phân biệt từng loại thiệt hại
- Vỡ cửa kính, vách kính hoặc biển hiệu: cần xem xét bảo hiểm kính (Glasversicherung).
- Máy móc, bàn ghế, thiết bị và hàng hóa bị phá hỏng: cần xem xét bảo hiểm tài sản kinh doanh.
- Thiệt hại do cháy: cần kiểm tra bảo hiểm cháy cùng các điều khoản loại trừ.
- Cửa hàng phải đóng cửa và mất doanh thu: chỉ có thể được bồi thường nếu có bảo hiểm gián đoạn kinh doanh (Betriebsunterbrechung) phù hợp.
Ví dụ, một tiệm nail bị người biểu tình đập vỡ cửa kính và làm hỏng máy móc có thể phải xử lý với hai loại bảo hiểm khác nhau. Nếu cửa hàng phải ngừng hoạt động nhiều ngày, khoản thiệt hại về doanh thu chỉ được xem xét khi hợp đồng có điều khoản bảo hiểm gián đoạn kinh doanh.
Chính quyền không tự động bồi thường
Chủ tiệm không nên mặc nhiên cho rằng chính quyền Đức sẽ thanh toán toàn bộ thiệt hại sau biểu tình. Nếu xác định được người gây hại, chủ cửa hàng có thể yêu cầu người đó bồi thường theo quy định pháp luật dân sự.
Trách nhiệm của cơ quan nhà nước, nếu có, phải được đánh giá theo từng trường hợp cụ thể. Vì vậy, việc bảo lưu chứng cứ và làm việc với công ty bảo hiểm ngay từ đầu có ý nghĩa quyết định đối với khả năng thu hồi thiệt hại.
Cần làm gì ngay sau sự việc
- Trình báo cảnh sát và lưu số hồ sơ vụ việc (Aktenzeichen).
- Chụp ảnh và quay video toàn bộ thiệt hại trước khi sửa chữa hoặc dọn dẹp.
- Lưu hóa đơn, chứng từ mua sắm, hợp đồng thuê và báo giá sửa chữa.
- Thông báo cho công ty bảo hiểm ngay khi biết sự việc.
- Thực hiện biện pháp an toàn để ngăn thiệt hại tiếp diễn, chẳng hạn che chắn cửa kính vỡ hoặc khóa cửa hàng.
- Lưu lại các chi phí phát sinh để đề nghị bồi thường.
Luật Hợp đồng Bảo hiểm Đức (Versicherungsvertragsgesetz – VVG) quy định người mua bảo hiểm phải thông báo sự kiện bảo hiểm cho công ty bảo hiểm ngay khi biết sự việc. Điều 30 VVG nêu rõ nghĩa vụ này.
Điều 82 VVG cũng yêu cầu người mua bảo hiểm thực hiện các biện pháp có thể để ngăn ngừa và giảm thiểu thiệt hại. Nếu vi phạm nghĩa vụ này một cách cố ý, công ty bảo hiểm có thể từ chối chi trả; nếu vi phạm do sơ suất nghiêm trọng, mức bồi thường có thể bị giảm tương ứng với mức độ lỗi.
Kiểm tra hợp đồng từ sớm
Đối với chủ tiệm nail, nhà hàng, siêu thị mini hoặc cửa hàng bán lẻ, việc rà soát hợp đồng bảo hiểm trước khi xảy ra sự cố giúp hạn chế rủi ro tài chính. Chủ tiệm nên hỏi rõ công ty bảo hiểm về ba nội dung: bạo loạn, phá hoại có chủ ý và gián đoạn kinh doanh.
Ngoài ra, cần xác nhận mức bảo hiểm có đủ để thay thế thiết bị và hàng hóa, mức khấu trừ là bao nhiêu, cũng như thời hạn và thủ tục thông báo tổn thất. Những thông tin này quyết định việc cửa hàng có nhận được khoản bồi thường hay không khi thiệt hại xảy ra.
Nguyễn Cẩm Chi - © Báo TIN TỨC VIỆT ĐỨC
Theo: ERGO