Từ ngày 1/7/2026, hàng hóa nhập khẩu từ các nước ngoài EU vào Đức phải chịu những khoản thuế và phí mới, khiến nhiều đơn hàng giá rẻ trở nên đắt đỏ hơn dự kiến. Người mua vẫn có thể giảm chi phí bằng cách đặt hàng hợp lý, đồng thời yêu cầu hải quan hoàn lại một số khoản thuế hoặc đòi lại tiền qua ngân hàng nếu người bán từ chối hoàn tiền.
Người tiêu dùng tại Đức phải tính thêm nhiều khoản thuế và phí khi đặt hàng trực tuyến từ các quốc gia ngoài Liên minh châu Âu (EU). Những thay đổi áp dụng từ ngày 1/7/2026, cùng khoản phí xử lý bổ sung từ ngày 1/11/2026, khiến ngay cả những món hàng giá rẻ cũng có thể tăng giá đáng kể.
Tuy nhiên, người mua vẫn có cách hạn chế chi phí và yêu cầu hoàn lại một số khoản tiền khi trả hàng.
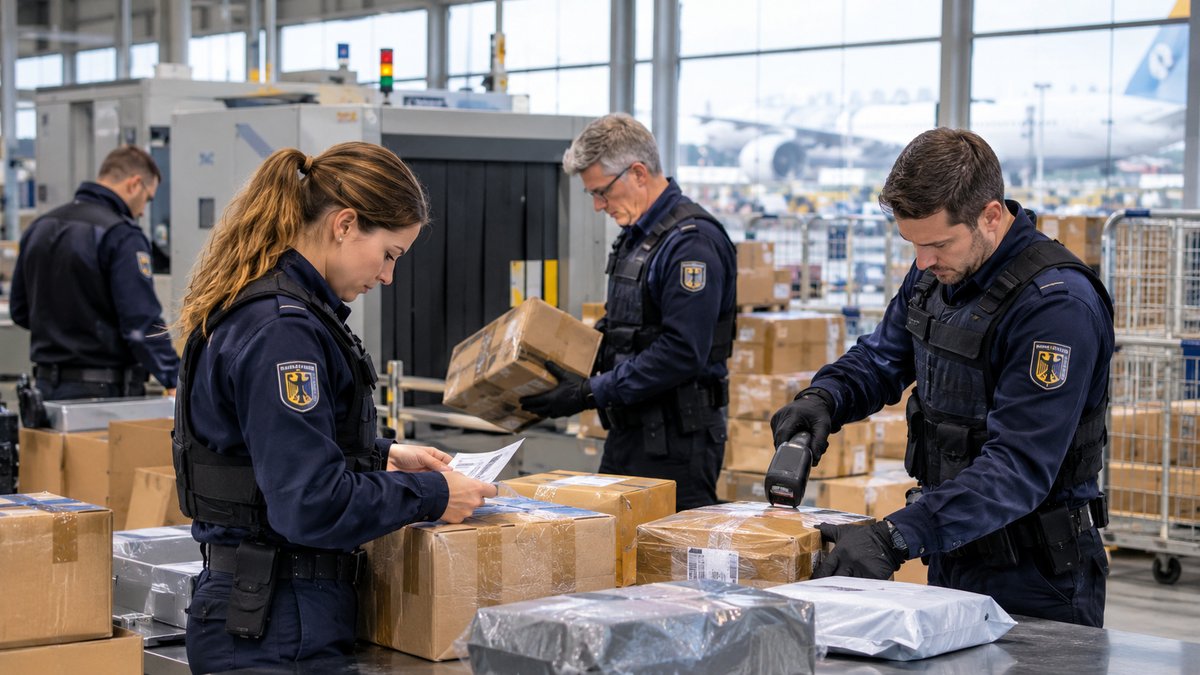
Ảnh minh họa - © Báo điện tử tin tức VIỆT ĐỨC
Đơn hàng ngoài EU chịu thêm thuế và phí
Trước đây, nhiều người tiêu dùng Đức lựa chọn mua hàng từ Trung Quốc, châu Á hoặc các quốc gia ngoài EU vì giá bán thấp. Quần áo, phụ kiện điện thoại, đồ gia dụng và thiết bị điện tử thường có mức giá hấp dẫn. Tuy nhiên, giá hiển thị trên cửa hàng trực tuyến không phải lúc nào cũng là số tiền cuối cùng người mua phải thanh toán.
Từ ngày 1/7/2026, quy định nhập khẩu thay đổi đáng kể. Người mua phải chịu thuế giá trị gia tăng nhập khẩu đối với hàng hóa được gửi từ một quốc gia ngoài EU vào Đức. Đồng thời, ngưỡng miễn thuế hải quan 150 euro trước đây đã bị bãi bỏ.
Thay cho quy định cũ, hàng nhập khẩu phải chịu khoản thuế hải quan cố định 3 euro cho mỗi nhóm hàng hóa. Điều này có nghĩa một đơn hàng có nhiều loại sản phẩm khác nhau có thể phát sinh nhiều khoản thuế riêng, thay vì chỉ tính một lần cho cả kiện hàng.
Từ ngày 1/11/2026, người mua còn phải chịu thêm phí xử lý của EU ở mức 2 euro cho mỗi nhóm hàng hóa. Khoản phí này không phụ thuộc vào giá trị đơn hàng, kể cả những kiện hàng có giá trị trên 150 euro.
Nếu đơn vị vận chuyển ứng trước tiền thuế và phí cho người nhận, khách hàng còn có thể phải trả phí dịch vụ. Chẳng hạn, Deutsche Post hiện thu 7,50 euro cho dịch vụ này.
Với những khoản cộng thêm nói trên, một chiếc ốp điện thoại giá 7 euro có thể khiến người mua phải thanh toán tổng cộng hơn 21 euro. Mức chênh lệch này cho thấy hàng hóa giá rẻ không còn mặc nhiên đồng nghĩa với chi phí mua sắm thấp.
Cách đặt hàng để tránh phát sinh nhiều khoản phí
Người mua có thể hạn chế chi phí bằng cách kiểm tra kỹ thành phần giỏ hàng trước khi thanh toán. Do thuế cố định và phí xử lý được tính theo từng nhóm hàng hóa, việc gom nhiều loại sản phẩm khác nhau vào cùng một kiện hàng có thể khiến tổng chi phí tăng lên.
Chẳng hạn, nếu một đơn hàng gồm phụ kiện điện thoại, quần áo và đồ gia dụng, mỗi nhóm hàng có thể phát sinh khoản thuế riêng. Vì vậy, người tiêu dùng nên kiểm tra cách tính phí của cửa hàng và cân nhắc phương án đặt hàng phù hợp.
Một yếu tố khác cần quan tâm là cơ chế một cửa nhập khẩu (Import One-Stop Shop, IOSS). Đây là hệ thống cho phép các nền tảng và nhà bán hàng đã đăng ký thu thuế giá trị gia tăng ngay tại thời điểm khách hàng thanh toán.
Khi tham gia hệ thống, nền tảng bán hàng nhận được mã số IOSS. Mã này phải xuất hiện trên kiện hàng gửi vào EU để cơ quan hải quan nhận biết rằng thuế giá trị gia tăng đã được khai báo và thanh toán đúng quy định.
Trong trường hợp hệ thống được áp dụng chính xác, giá hiển thị tại cửa hàng là giá cuối cùng đối với người mua về khoản thuế giá trị gia tăng. Người nhận nhờ đó hạn chế nguy cơ phải thanh toán lại khoản thuế này khi hàng đến Đức.
Trước khi đặt hàng, người tiêu dùng cũng nên kiểm tra địa điểm xuất kho.
Một số nền tảng quốc tế có kho hàng ngay trong EU. Nếu sản phẩm được giao từ kho nội khối, người mua có thể tránh những thủ tục và khoản phí phát sinh liên quan đến nhập khẩu từ nước thứ ba.
Trả hàng về nước ngoài vẫn có thể xin hoàn thuế
Chi phí không chỉ phát sinh khi nhận hàng.
Người tiêu dùng còn có thể gặp rắc rối khi sản phẩm không đúng kích thước, không phù hợp hoặc không muốn tiếp tục sử dụng.
Đặc biệt, việc gửi trả hàng về các quốc gia châu Á đôi khi tốn kém hơn giá trị sản phẩm. Tuy nhiên, nếu đơn hàng đã hoàn tất thủ tục thông quan và người mua đã nộp thuế nhập khẩu, vẫn có một phương án để thu hồi một phần tiền.
Người tiêu dùng có thể nộp đơn đề nghị cơ quan hải quan hoàn lại các khoản thuế nhập khẩu đã thanh toán khi trả hàng. Thủ tục này áp dụng cho những trường hợp hàng đã thông quan nhưng sau đó được gửi trả cho người bán, chẳng hạn vì khách hàng không muốn giữ sản phẩm.
Đơn yêu cầu phải gửi đến cơ quan hải quan chính có thẩm quyền (Hauptzollamt). Người mua cần chuẩn bị đầy đủ giấy tờ chứng minh hàng hóa thực sự đã được gửi trả.
Các tài liệu có thể sử dụng gồm:
- Biên nhận gửi hàng do bưu điện hoặc đơn vị vận chuyển cấp.
- Xác nhận của cửa hàng nước ngoài về việc đã nhận lại sản phẩm.
- Chứng từ cho thấy người mua đã được hoàn lại tiền hàng.
Những giấy tờ này giúp cơ quan hải quan xác minh giao dịch và xem xét yêu cầu hoàn thuế. Người mua nên lưu giữ toàn bộ chứng từ từ thời điểm gửi hàng cho đến khi nhận được xác nhận của người bán.
Tuy nhiên, không phải khoản phí nào cũng được hoàn lại. Phí xử lý 2 euro cho mỗi nhóm hàng hóa không được hoàn trả khi khách hàng gửi hàng ngược lại. Các khoản phí dịch vụ mà đơn vị vận chuyển thu để ứng trước tiền thuế cũng không nằm trong diện được hoàn lại.
Người bán không hoàn tiền có thể yêu cầu ngân hàng can thiệp
Một tình huống khác có thể xảy ra là người mua đã gửi trả hàng đúng thời hạn nhưng cửa hàng nước ngoài vẫn không hoàn lại tiền. Khi đó, người tiêu dùng có thể sử dụng thủ tục khiếu nại giao dịch qua ngân hàng phát hành thẻ, thường được gọi là Chargeback.
Trung tâm Người tiêu dùng châu Âu tại Đức (EVZ) cho biết cơ chế này có thể áp dụng khi nhà bán hàng trực tuyến không hoàn tiền dù khách hàng đã thực hiện quyền hủy hợp đồng đúng thời hạn và gửi trả sản phẩm.
Chargeback cho phép chủ thẻ yêu cầu ngân hàng xem xét một giao dịch thanh toán và đề nghị thu hồi khoản tiền đã bị trừ. Ngân hàng cùng đơn vị phát hành thẻ sẽ kiểm tra hồ sơ trước khi quyết định xử lý yêu cầu.
Người tiêu dùng cần đặc biệt chú ý đến thời hạn. Các tổ chức phát hành thẻ tín dụng thường quy định thời gian yêu cầu Chargeback tối đa khoảng 120 ngày kể từ ngày khoản tiền được ghi nợ.
Để tăng khả năng được xem xét, khách hàng cần cung cấp bằng chứng về quá trình giao dịch. Hồ sơ nên bao gồm thư từ trao đổi với cửa hàng, yêu cầu hủy đơn hoặc hoàn tiền, cùng chứng từ xác nhận đã gửi trả hàng.
Việc lưu giữ hóa đơn, mã vận đơn, xác nhận giao hàng và các trao đổi bằng văn bản có thể giúp người mua chứng minh quyền lợi của mình khi xảy ra tranh chấp.
Ba bước cần kiểm tra khi mua hàng ngoài EU
Trước khi hoàn tất đơn hàng, người tiêu dùng tại Đức nên kiểm tra nơi xuất kho, cách cửa hàng thu thuế và số nhóm hàng hóa trong giỏ hàng. Những yếu tố này quyết định phần lớn các khoản chi phí có thể phát sinh khi kiện hàng nhập cảnh.
Nếu quyết định trả hàng, khách hàng cần lưu chứng từ gửi trả và xác nhận hoàn tiền để có cơ sở đề nghị hải quan hoàn thuế. Trường hợp người bán không thực hiện nghĩa vụ hoàn tiền, người mua có thể liên hệ ngân hàng để yêu cầu Chargeback trong thời hạn quy định.
Đối với các đơn hàng đã thông quan, yêu cầu hoàn thuế phải được gửi đến Hauptzollamt có thẩm quyền.
Riêng tranh chấp thanh toán qua thẻ cần được xử lý trong thời hạn thường tối đa 120 ngày kể từ ngày ghi nợ.
Thu Phương - © Báo TIN TỨC VIỆT ĐỨC